 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 22 SAYFA
Cumhurbaşkanı Teklifi Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
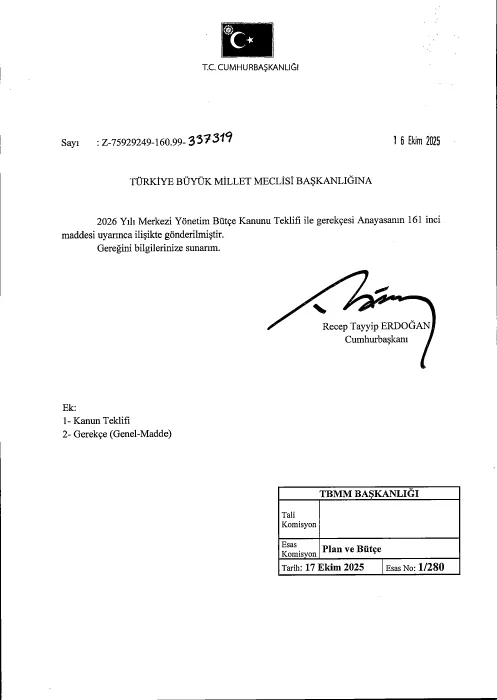
TC CUMHURBAŞKANLIĞI
Sayı : Z-75929249-160.99- 33731*? 16 Ekim 2025
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
2026 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi ile gerekçesi Anayasamn 161 inci
maddesi uyarınca ilişikte gönderilmiştir.
Gereğini bilgilerinize sunanm.
Recep Tayyıp ERDOĞAN
Cumhurbaşkanı j
Ek:
1- Kanun Teklifi
2- Gerekçe (Genel-Madde)
TBMM BAŞKANLIĞI
Tali
Komisyon
Esas
Plan ve Bütçe
Komisyon
Tarih: 17 Ekim 2025 Esas No: 1/280
TBMM
KANUNLAR ve KARARLAR B5K.LIĞI
1 6 Ekim 2025
Numarai
TB î-./'J
Genel '' ak
16 Ekim 2025,
î
i No
^ ^ oAsIsI,
GENEL GEREKÇE
2026 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi, 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanununa uygun olarak ve aşağıda yer
alan hedefler doğrultusunda hazırlanmıştır;
• Ekonomik dayanıklılığı koruyarak dengeli, sürdürülebilir ve kapsayıcı büyümeye, kalıcı refah artışına ve adil gelir dağılımına katkı
sunacak şekilde fiyat istikrarını sağlamak, tlnansal istikrarı korumak ve ekonominin üretkenliğinin artırılması yoluyla ülkemizin rekabetçi
konumunu güçlendirmek,
• Maliye ve gelir politikalarını para politikasıyla eşgüdüm içerisinde uygulayarak ekonomik dengelenme sürecine katkı sağlamak,
• Kamu maliyesinin, makroekonomik istikrarı destekleyici rolünü artırmak ve sürdürülebilir yüksek büyümenin sağlanmasında ve
kalkınmada stratejik bir araç olarak kullanmak,
• Vergi politikalarım, sürdürülebilir ve adil bir yapı temelinde öngörülebilirlik ve etkinlik ilkeleri doğrultusunda uygulamak,
• Vergi sistemini gelir dağılımını iyileştiren ve yatırım ortamım güçlendiren bir araç olarak kullanmak,
• Kayıt dışılıkla mücadeleyi yapay zekâ, büyük veri gibi teknolojik imkânlarla desteklenen risk analiz faaliyetleriyle ve tüm ilgili
tarafların etkin katılımıyla yürütmek,
• Kamu kaynak kullanımında; temel politika belgelerinde belirlenen politika, tedbir ve öncelikler doğrultusunda hareket etmek, kamu
idarelerinin kendilerine tahsis edilen ödenekleri aşmadan kaynaklarını etkili, ekonomik ve verimli bir şekilde kullanmasını temin etmek,
• Kaynak kullanımında etkinliğin artırılması amacıyla harcamaları sistematik olarak gözden geçirmeye devam etmek ve verimsiz
harcama alanlarını tasfiye etmek,
• Kamu harcamalarında etkinliği artıracak tasarruf tedbirlerine ilişkin denetim ve izleme faaliyetlerine devam etmek,
• Kamu yatırım programında rasyonelleştirme çalışmalarını sürdürerek ekonomik ve sosyal fayda üretecek yatırımları
önceliklendirmek,
• Beşeri sermayenin nitelik ve beceri düzeyini güçlendirmek ve işgücü verimliliğini artırmak,
• Sağlık ürün ve hizmetlerinde talep kontrolü ve hizmet basamakları arasındaki entegrasyonu güçlendirerek hizmet basamaklarının
uygun kullanımını sağlamak,
• Lojistik maliyetleri azaltarak tüketicilerin tarım ürünlerine uygun fiyatla ulaşabilmelerini temin etmek üzere organize tarım bölgesi
sayısını artırmak ve önemli tüketim merkezi olan kentlerin çeperlerinde tarımsal faaliyeti desteklemek,
• Tarımsal üretimde verim artışı ve işlenmeyen tarım arazilerinin üretime kazandırılması ve sulanabilir alanların genişletilmesi yoluyla
tarımsal üretimi artırmak,
• Petrol, doğal gaz ve maden kaynaklarına yönelik yurt içi ve yurt dışında arama ve üretim çalışmalarını artırarak rezervlerin katma
değeri yüksek şekilde ekonomiye kazandırılmasını sağlamak,
• Sosyal güvenlik sisteminde kişilerin daha uzun süre istihdamda kalmasını teşvik eden, hakkaniyeti ve aktüeryal dengeyi öncele
düzenlemeleri hayata geçirerek sistemin mali sürdürülebilirliğini güçlendirmek.
2026 Yılı Merkezi Yönetim Bütçesi; makroekonomik ve finansal istikrarın güçlendirilmesi, mali disiplinin ekonomide güven vş|; istjkrar.i;;;--%,
artıran bir çıpa olarak korunması ve güçlendirilmesi, enflasyonun kalıcı olarak tek haneye indirilerek fiyat istikrarının sağlanma^', TeTâhm
toplumun tüm kesimlerine dengeli ve kapsayıcı biçimde yansıtılması, maliye politikasının sürdürülebilirliğinin gözetilmesi ve kamU^'maliyes^^^
alanında elde edilen kazanımların gelecek dönemde de korunması başta olmak üzere yukarıda sayılan hedeflerin gerçekleştirilmesK^âmacInÇV.^^^
taşımaktadır. Bütçe ödenekleri; Orta Vadeli Programda yer alan makroekonomik göstergeler, politika ve Öncelikler, tedbîr hedefleri, idarelerin
geçmiş yıllar harcama eğilimleri, yürüttükleri önemli faaliyet, proje ve ihtiyaçları dikkate alınarak belirlenmiştir. Bütçe gelir tahminleri ise Orta
Vadeli Programda belirlenen gelir politikası hedef ve öncelikleri ile makroekonomik göstergeler, geçmiş yıl gelir tahsilâtları, gelir politikalarının
bütçe gelirlerine etkileri, ulusal ve uluslararası piyasalardaki gelişmeler göz önünde bulundurularak oluşturulmuştur.
^ İC, . ''i .
£ac,*« -A.i
MADDE gerekçeleri
MADDE 1- 10/12/2003 tarihli ve 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanununun 15 inci maddesinde merkezi yönetim bütçe
kanununda yer alması gereken genel hükümler sayılmıştır. Bu çerçevede, 5018 sayılı Kanuna ekli (I) sayılı cetvelde yer alan genel bütçe
kapsamındaki kamu idarelerine, (II) sayılı cetvelde yer alan özel bütçeli idarelere ve (III) sayılı cetvelde yer alan düzenleyici ve denetleyici
kurumlara 2026 yılında yapacakları hizmetlerin karşılığı olarak verilen toplam ödenek tutarları bu maddede belirlenmektedir.
MADDE 2- Maddede 5018 sayılı Kanunun 15 inci maddesi çerçevesinde kamu idarelerinin 2026 yılı gelir tahminleri toplamına yer
verilmektedir. 5018 sayılı Kanuna ekli (I) sayılı cetvelde yer alan genel bütçenin gelir toplamı, (II) sayılı cetvelde yer alan özel bütçeli idareler ve
(III) sayılı cetvelde yer alan düzenleyici ve denetleyici kurumların öz gelir toplamı ile bu idarelere yapılacak olan Hazine yardımı tutarı toplamı
ayrı ayrı gösterilmektedir. Ayrıca, 5018 sayılı Kanuna ekli (II) sayılı cetvelde yer alan kamu idarelerinin net finansman toplamlarına da yer
verilmektedir.
MADDE 3-5018 sayılı Kanunun 15 inci maddesinin ikinci fıkrasında, varsa bütçe açığının nasıl kapatılacağı hükmünün merkezi yönetim
bütçe kanununda yer alması gerektiği belirtilmiştir. Bu madde ile genel bütçe kapsamındaki kamu idarelerine tahsis edilen ödenekler toplamı ile
genel bütçe gelir tahmini toplamı arasındaki farkın net borçlanma ile karşılanacağına dair hükme yer verilmektedir.
MADDE 4- 5018 sayılı Kanunun 15 inci maddesinin ikinci fıkrasında, bağlı cetvellere merkezi yönetim bütçe kanununda yer verilmesi
gerektiği belirtilmiştir. Bu hüküm çerçevesinde, Merkezi Yönetim Bütçe Kanununa (A), (B), (C), (E), (F), (H), (İ), (K), (M), (O), (P), (T) ve (V)
cetvellerinin bağlanması hüküm altına alınmaktadır.
MADDE 5- 5018 sayılı Kanunun 23 üncü maddesinde, merkezi yönetim bütçe kanununda belirtilen hizmet ve amaçlan gerçekleştirmek
veya bütçelerde öngörülmeyen hizmetler için gerektiğinde aktarma yapılmak üzere yedek ödenek konulabileceği ve bu ödeneklerden aktarma
yapmaya Cumhurbaşkanının yetkili olduğu hüküm altına alınmıştır.
Bu hüküm kapsamında, Strateji ve Bütçe Başkanlığı bütçesine "Personel Giderlerini Karşılama Ödeneği", "Yedek Ödenek", "Yatırımları
Hızlandırma Ödeneği" ile "Doğal Afet Giderlerini Karşılama Ödeneği"nin konulmasına ve ilgili kuruluşların bütçelerine aktarılmasında uyulacak
usul ve esaslara ilişkin hükümlere yer verilmektedir.
MADDE 6- Maddenin;
Birinci fıkrasında, yıl içinde meydana gelecek gelişmelerin zorunlu kıldığı durumlarda bütçe ödenekleri arasında aktarma yapılmasına
ilişkin esaslar yer almaktadır. Bu kapsamda; genel bütçe ödeneklerinin yüzde onunu aşmamak kaydıyla, genel bütçe kapsamındaki kamu
idareleri ile özel bütçeli idarelerin bütçelerine konulan (01), (02), (03), (05), (06), (07), (08) ve (09) ekonomik kodlarındakİ ödenekleri
idareleri bütçeleri arasında veya Strateji ve Bütçe Başkanlığı bütçesinin "Yedek Ödenek" tertibine aktarmaya Cumhurbaşkanı ^^ğÜcilP
kılınmaktadır. .. .
z'-i \{ .S-;..
"7-
-'ît -
i •.
ikinci fıkrasında, genel bütçe kapsamındaki kamu idarelerinin 10/7/2018 tarihli ve 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında
Cumhurbaşkanlığı Kararnamesi kapsamında Çevre ve Şehircilik Bakanlığına yaptıracağı işlerde, söz konusu işlere ilişkin ödeneklerini Çevre ve
Şehircilik Bakanlığı bütçesine işi yaptıran idarenin doğrudan aktarması sağlanmaktadır.
Üçüncü fıkrasında, Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı, Sahil Güvenlik Komutanlığı ve Emniyet Genel Müdürlüğü
bütçelerinde yer alan ve tek merkezden yönetilmesi gereken hizmetlerine ilişkin ödeneklerini kurumlar arasında aktarmaya yetkili kılınmaktadır.
Dördüncü fıkrasında, özel bütçeli idareler ile düzenleyici ve denetleyici kurumların (B) işaretli cetvellerinde belirtilen gelir, (F) işaretli
cetvellerinde belirtilen net finansman tutarlarını aşan finansman gerçekleşme karşılıklarının ödenek olarak eklenmesine Cumhurbaşkanlığınca
belirlenecek usul ve esaslar çerçevesinde kamu idareleri yetkili kılınmaktadır. Özel bütçeli idarelere tahsis edilen sermaye hazine yardımlarından
2025 yılında kullanılmayan kısımların, tahsis amacı doğrultusunda 2026 yılında finansman fazlası karşılığı olarak ödenek eklemek suretiyle
sermaye nitelikli giderlere ilişkin ödenek ihtiyacının karşılanmasında kullanılması öngörülmektedir.
Beşinci fıkrasında, merkezi yönetim kapsamındaki idare bütçelerinden, hizmeti yürütecek kamu idaresi bütçesine yıl içinde kaynak
transferi yapmaya ilgili idareler yetkili kılınmaktadır. Genel bütçe kapsamındaki kamu idareleri arasındaki kaynak transferlerinin ödenek
aktarması suretiyle, merkezi yönetim bütçesi kapsamındaki idareler arasındaki diğer kaynak transferlerinin ise bütçe gideri kaydedilmek
suretiyle gerçekleştirileceğine ilişkin hükme yer verilmektedir. Ayrıca kamu hizmet sunumu amacıyla merkezi yönetim bütçesi dışından merkezi
yönetim kapsamındaki idarelere yapılan kaynak transferlerinin bütçeleştirilmesine ilişkin hususlar düzenlenmektedir. Bütçe gideri kaydedilmek
suretiyle aktarılacak ödeneklerin kaydedileceği finansman kodu belirlenerek harcama verilerinde mükerrer sayımın önlenmesi amaçlanmaktadır.
Aktarılan kaynağa ilişkin hizmetin yıllara sari bir hizmet olması durumu dikkate alınarak söz konusu ödeneklere ilişkin devir yetkisi ve tahsis
amacı gerçekleştirilmiş olanların iptaline ilişkin Cumhurbaşkanına usul ve esas belirleme yetkisi verilmektedir.
Altıncı fıkrasında, Emniyet Genel Müdürlüğünün öğrenim ve eğitim müesseselerinde okutulan ve eğitim gören yabancı uyruklu öğrenci ve
personele yapılan giderler karşılığında ilgili devletler veya uluslararası kuruluşlar tarafından ödenen tutarları, NATO makamlarınca yapılan
anlaşma gereğince yedek havaalanlarının bakım ve onarımları için ödenen tutarları, gümrük idarelerince tahsil edilerek Türkiye Radyo-
Televizyon Kurumuna intikal ettirilen bandrol ücretlerinin yüzde 2'si oranında Ticaret Bakanlığı hizmetleri için söz konusu Kurumca ödenen
tutarları, Jandarma Genel Komutanlığına ait veya tahsis edilen her türlü taşınmazın bünyesinde yer alan kule, tekrarlayıcı merkezi ile Jandarma
birimlerinin konuş yeri içinde kalan alan ve ünitelerin, haberleşme maksatlı olarak merkezi yönetim kapsamı dışındaki kurum ve kuruluşlar ile
özel teşebbüslerin kullanımına açılması karşılığında tahsil edilen tutarları aynı amaçla kullanılmak üzere bir yandan genel bütçeye özel gelir,
diğer yandan ilgili idare bütçesine özel Ödenek kaydetmeye ve önceki yıl bütçesinde harcanmayan kısımları devren ödenek kaydetmeye
Cumhurbaşkanı yetkili kılınmaktadır.
Yedinci fıkrasının;
(a) bendinde, hizmetin sürekliliğinin sağlanması amacıyla. Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı, SahıffGüyen.liK^^^
Komutanlığı ve Emniyet Gene! Müdürlüğünün 2025 yılı bütçelerinin mal ve hizmet alım giderleri ve sermaye giderleri ile ilgili ter^plerinde/yef A -■ -1.%
îi.!; '--11 ş
alan ödeneklerden yılı içinde harcanmayan kısmını, söz konusu tertiplere bütçe ile tahsis edilen ödeneklerin toplamının yüzde 30'unu aşmamak
üzere ilgili kurum bütçelerinin ilgili tertiplerine devren Ödenek kaydetmeye,
(b) bendinde, Kültür ve Turizm Bakanlığının 2025 yılı bütçesinin 18.36 ve 18.60 kurumsal kodu altında bulunan (03) ekonomik kodunu
içeren tertiplerinde yer alan tanıtma amaçlı ödeneklerden harcanmayan kısımları Bakanlık bütçesinin aynı kodları içeren tertiplerine devren
ödenek kaydetmeye,
(c) bendinde, Türkiye Bilimsel ve Teknolojik Araştırma Kurumunun 2025 yılı bütçesinde yer alan Türkiye Araştırma Alam (TARAL)
ödeneklerinden harcanmayan kısımları Kurum bütçesinin ilgili tertibine devren ödenek kaydetmeye,
(ç) bendinde, Sanayi ve Teknoloji Bakanlığı 2025 yılı bütçesine Tasarım Destekleri, Temel Bilimler Mezunu Ar-ge Personel Destekleri,
Teknolojik Ürün Yatırım Destekleri, Teknolojik Ürün Tanıtım ve Pazarlama Destekleri ve Rekabet Öncesi İşbirliği Destekleri için konulan
ödeneklerden harcanmayan kısımları Sanayi ve Teknoloji Bakanlığı bütçesinin (05.04) ekonomik kodunu içeren ilgili tertiplerine devren ödenek
kaydetmeye,
(d) bendinde. Hazine ve Maliye Bakanlığının 2025 yılı bütçesinde yer alan Türkiye Cumhuriyeti ile Kuzey Kıbrıs Türk Cumhuriyeti
(KKTC) arasında imzalanan protokoller çerçevesinde KKTC'ye taahhüt edilen mali yardımlara ilişkin ödeneklerden harcanmayan kısımları
Bakanlık bütçesinin İlgili tertiplerine devren ödenek kaydetmeye,
(e) bendinde, hizmetin sürekliliğinin sağlanması amacıyla. Emniyet Genel Müdürlüğü bütçesine 2025 yılında güvenlik hizmetleri
yatırımları için tahsis edilen ödeneklerden harcanmayan kısımları Genel Müdürlük bütçesinin ilgili tertiplerine devren ödenek kaydetmeye,
(f) bendinde, ilgili mevzuatı gereğince özel gelir kaydedilmek üzere tahsil edilen tutarları, idare bütçelerinde söz konusu mevzuatta
belirtilen amaçlar için tertiplenen ödenekten kullandırmak üzere genel bütçenin (B) işaretli cetveline gelir kaydetmeye ve bütçelenen ödenekten
gelir gerçekleşmesine göre ilgili tertiplere aktarma yapmaya, 2025 yılı içinde harcanmayan ödenekleri bütçeye devren ödenek kaydetmeye, bu
hükümler çerçevesinde yapılacak işlemlere ilişkin usul ve esasları belirlemeye.
Cumhurbaşkanı yetkili kılınmaktadır.
MADDE 7- Maddenin;
Birinci fıkrasında, 5018 sayılı Kanuna ekli (I) ve (II) sayılı cetvellerde yer alan kamu idarelerinin geçici hizmet karşılığı yapacakları
ödemelerin niteliği ve ödemelere ilişkin esaslar hükme bağlanmaktadır.
İkinci fıkrasında, bütçe ödeneklerinin kullanılmasında etkinliği artırmak amacıyla (T) işaretli cetvelde yer alan taşıtların ancak acil^^^.a-^.ş^.,.
zorunlu hallerde Cumhurbaşkanı kararı alınmak suretiyle edinilebilmesi öngörülmektedir. h^ .
üçüncü fıkrasında, 5018 sayılı Kanuna ekli (I) ve (II) sayılı cetvellerde yer alan kamu idarelerinin istihdam edeceği sürekli işçiler ye:geçic^^^^ ' ' jA
işçilerin ödeneklerle sınırlı olarak çalıştırılması, fıkrada belirtilen istisnalar kapsamında ortaya çıkabilecek ödenek ihtiyaçlarının^'aktaVma'^ -[ç
■el- ^ -i. ■ ' /.•
•' •" "C '• .
V' '•
yapılarak karşılanması için Cumhurbaşkanının yetkili kılınması, yine fıkrada belirtilen istisnalar dışında ilgili ekonomik kodlara aktarma
yapılmaması, bütçenin başka tertiplerinden işçi ücreti ve fazla süreli çalışma ve/veya fazla çalışma ücreti de ödenmemesi ile ödenek aktarmasına
ilişkin bu fıkrada yer alan kısıtlamaların kendi bütçe tertipleri arasında aktarma yapılması koşuluyla TÜBİTAK için uygulanmaması hususları
düzenlenmektedir.
Dördüncü fıkrasında, 5018 sayılı Kanuna ekli (I) ve (II) sayılı cetvellerde yer alan kamu idarelerindeki işçilerin fazla çalışmaları karşılığı
bütçede öngörülen ödeneğe göre iş programlarının yapılması ve fıkrada belirtilen istisnalar dışında fazla süreli çalışma ve/veya fazla çalışma
ücret ödemeleri için ödenek aktarması yapılmaması hükme bağlanmaktadır.
Beşinci fıkrasında, genel bütçe kapsamındaki kamu idareleri ile özel bütçeli idareler tarafından kanun, kararname ve uluslararası anlaşmalar
gereği üye olunanlar dışındaki uluslararası kuruluşlara üyelikleri hususunda bütçe disiplinini bozmamak ve söz konusu idarelerin kendilerine
tahsis edilen ödeneklerin üzerinde harcama yapmalarının önüne geçmek amacıyla, üyelik için gerekli ödeneğin temini hususunda
Cumhurbaşkanlığının uygun görüşü alınmadan üye olunamayacağı ve katılma payı ile üyelik aidatı adı altında herhangi bir ödeme
yapılamayacağına ilişkin hükme yer verilmektedir.
Altıncı fıkrasında, merkezi yönetim kapsamındaki kamu idarelerince işletilen sosyal tesislerin giderlerinin bu tesislerin işletilmesinden elde
edilen gelirlerle karşılanacağı ve merkezi yönetim bütçesinden ya da döner sermaye ve fonlardan ücret vermek suretiyle 2026 yılında ilk defa
istihdam edilecek personel görevlendirilemeyeceği belirtilmektedir.
Yedinci fıkrasında, cari harcamalarda tasarruf sağlanması amacıyla yolluk giderleri, temsil ve tanıtma giderleri, menkul mal, gayrimaddi
hak alım, bakım ve onarım giderleri ile gayrimenkul mal bakım ve onarım giderlerine ilişkin harcamaların 2026 yılı bütçe ödenekleri ile uyumlu
olarak kullanılacağı, ihtiyaç olması halinde ilgili tertiplere ödenek aktarma ve ekleme işlemlerini yapmaya Cumhurbaşkanının yetkili olduğu
belirtilmektedir.
Sekizinci fıkrasında, Yükseköğretim kurumlarında, Yükseköğretimde Öğrenci Yaşamı Alt Programı altında tertiplenen ödenekler
arasındaki aktarmalar hariç belirli hizmetlere tahsis edilen Öz gelirler karşılığında bütçelenen ödeneklerin sadece bu hizmetlerin yürütülmesinde
kullanımı amaçlanmaktadır.
MADDE 8- Maddenin;
Birinci fıkrasında, yatırımların yıllık programlar dâhilinde gerçekleştirilmesini sağlamak amacıyla 2026 Yılı Programına ek yatırım
cetvellerinde yer alan projeler dışında herhangi bir projeye harcama yapılamayacağı hükme bağlanmaktadır. 2026 Yılı Programında yer verilecek
yatırımlara hız kazandırmak ve 2026 yılında işe başlanılabilmesini sağlamak amacıyla, proje veya işin öngörülen ilk yıl yatırım ödeneğinja™,.__^^
toplam proje bedelinin yüzde lO'undan az olamayacağı koşulu getirilmektedir. Bunun yanında 4/1/2002 tarihli ve 4734 sayılı Kamu/ffişl^p
Kanununun 62 nci maddesinin birinci fıkrasında düzenlenen söz konusu koşuldan istisna tutulan stratejik öneme sahip yatırımlar vey^rOjeîef' \
yılı merkezî yönetim bütçe kanununda belirlenir hükmü gereğince istisna kapsamındaki projeler belirtilmektedir. Kurumlara ge^Mirğin
projeleri için yatırım ödenekleri içinde kalmak kaydıyla revize imkânı tanınmaktadır.
İkinci fıkrasında, merkezi yönetim kapsamındaki kamu idarelerinin yatırım programında yıl içinde yapılması zorunlu değişiklikler ile
yatırım programındaki müstakil, toplu, toplulaştırılmış projeler ve ilgili alt projelere ilişkin tüm işlemlerde uyacakları usul ve esaslar
düzenlenmektedir.
Üçüncü fıkrasında, merkezi yönetim kapsamındaki kamu idarelerinin bütçelerine yatırım projeleri ile ilgili olarak yapılacak ödenek ekleme,
devir ve aktarma işlemlerinin 2026 Yılı Kamu Yatırım Programının Uygulanması, Koordinasyonu ve İzlenmesine Dair Kararda yer alan usul ve
esaslara göre yatırım programı ile ilişkilendirileceği hükme bağlanmaktadır.
Dördüncü fıkrasında ise, 14/2/1985 tarihli ve 3152 sayılı İçişleri Bakanlığı Yüksek Disiplin Kurulu ile İl Yatırım ve Hizmetlerine İlişkin
Bazı Düzenlemeler Hakkında Kanunun 28/A ile 22/2/2005 tarihli ve 5302 sayılı İl Özel İdaresi Kanununun 6 ncı maddesinin üçüncü fıkrası ve
geçici 5 inci maddesi gereği, kamu idarelerinin Yatırım İzleme ve Koordinasyon Başkanlıkları aracılığıyla yaptıracağı işlere ilişkin ödeneklerden
2025 yılı içerisinde harcanmayarak 2026 yılı bütçesine devren kaydedilecek ödeneklerin yatırım programında yer alan projelerle
ilişkilendirilmesi sağlanmaktadır.
MADDE 9- Maddenin;
Birinci fıkrasının,
(a) bendinde, 13/1/2005 tarihli ve 5286 sayılı Köy Hizmetleri Genel Müdürlüğünün Kaldırılması ve Bazı Kanunlarda Değişiklik Yapılması
Hakkında Kanun ile Köy Hizmetleri Genel Müdürlüğünün kaldırılması sonucunda il özel idarelerine devredilen personelin özlük haklarının
ödenmesi,
(b) bendinde. Köylerin Altyapısının Desteklenmesi Projesi (KÖYDEŞ) kapsamında yolu veya suyu olmayan köylerin altyapılarının
desteklenmesi,
(c) bendinde. Su Kanalizasyon ve Altyapı Projesi (SUKAP) kapsamında belediyelerin içme suyu ve atıksu projelerinin İller Bankası
Anonim Şirketi aracılığıyla desteklenmesi,
amacıyla Hazine ve Maliye Bakanlığı bütçesinde yer alan ilgili tertiplerdeki ödeneklerin kullanımına ilişkin hususlara yer verilmektedir.
SUKAP kapsamında ihtiyaç olması halinde genel bütçe kapsamındaki ilgili kamu idaresi bütçesine veya özel bütçeli idare bütçesine ödenek
aktarılabileceğine ilişkin düzenleme yapılmaktadır. Ayrıca, bu kapsamda ilgili idarelere yapılan Hazine yardımlarının veriliş amacına uygun
olarak kullanılmasını sağlamak için bu yardımların haczedilemeyeceği ve üzerine ihtiyati tedbir konulamayacağı hususu hükme bağlanmaktadır.
İkinci fıkrasında, birinci fıkranın (a) bendine göre yapılacak ödemelere ilişkin usul ve esasların belirlenme yöntemi düzenlenmekte^^i?^--^^^.7^„^^^^
Üçüncü fıkrasında, birinci fıkranın (b) ve (c) bentlerinde yer alan ödeneklerin dağılımı, kullandırılması, izlenmesi ve denetin>|ne' ilişlcîn
usul ve esasların Cumhurbaşkanı tarafından karara bağlanacağı belirtilmektedir. i/
MADDE 10- Maddenin birinci fıkrasında, Türk Silahlı Kuvvetlerinin stratejik hedef planı ile Jandarma Genel Komutanlığı ve Sahil
Güvenlik Komutanlığının ihtiyaç planlan uyarınca temini gerekli modern silah, araç ve gereçler ile gerçekleştirilecek savunma ve NATO altyapı
yatırımları için yıl içinde yapılacak harcamaların ne suretle karşılanacağına ilişkin düzenleme yapılmaktadır. İkinci fıkrasında, Savunma Sanayii
Destekleme Fonu aracılığıyla yapılacak alımlara, üçüncü fıkrasında Savunma Sanayii Destekleme Fonundan Hazineye yatırılacak tutarların
bütçeleştirilmesine, dördüncü fıkrasında ilgili yıllar bütçe kanunları uyarınca, yürütülmesi öngörülen projeler için Savunma Sanayii Destekleme
Fonuna aktarılan tutarlardan kullanılmayan kısımların bütçeleştirilmesine, beşinci fıkrasında ise Millî Savunma Bakanlığı, Jandarma Genel
Komutanlığı, Sahil Güvenlik Komutanlığı ve Emniyet Genel Müdürlüğünün ilgili yıllar bütçe kanunları uyarınca yürütülmesi öngörülen projeleri
için Savunma Sanayii Destekleme Fonuna aktarılan tutarlardan kullanılmayan kısımların ilgili İdarenin Savunma Sanayii Başkanlığınca
yürütülmesi öngörülen diğer projeler için kullanılabileceği düzenlenmektedir.
MADDE 11- 28/3/2002 tarihli ve 4749 sayılı Kamu Finansmanı ve Borç Yönetiminin Düzenlenmesi Hakkında Kanunun 5 inci maddesinin
son fıkrasında, mali yıl içinde sağlanacak garantili imkân ve dış borcun ikraz limitinin bütçe kanunlarıyla belirlenmesi hüküm altına alınmıştır.
Bu çerçevede maddenin birinci fıkrasında, garantili imkân ve dış borcun ikraz limiti 9,5 milyar ABD dolan olarak belirlenmektedir.
İkinci fıkrasında, 4749 sayılı Kanunun 5 inci maddesinin üçüncü fıkrasında mali yıl içinde ikrazen ihraç edilecek özel tertip Devlet iç
borçlanma senetlerinin limitinin her yıl bütçe kanunları ile belirleneceğine ilişkin hükme istinaden. Merkezi Yönetim Bütçe Kanununun 1 inci
maddesinin birinci fıkrasının (a) bendi ile belirlenen bütçe ödeneklerinin yüzde birine kadar ikrazen özel tertip Devlet iç borçlanma senedi ihraç
edilebileceği belirtilmektedir.
Üçüncü fıkrasında, 4749 sayılı Kanunun 8/A maddesiyle düzenlenen mali yıl içinde taahhüt edilecek borç üstlenim limitinin, bütçe
kanunuyla belirleneceği hükmü gereğince 2026 yılında Hazine ve Maliye Bakanlığınca sağlanacak borç üstlenim taahhüt limitinin 3,5 milyar
ABD doları olacağına yer verilmektedir.
MADDE 12- Maddenin;
Birinci fıkrasında, Türkiye İhracat Kredi Bankası Anonim Şirketinin politik risk kapsamında yapacağı tahsilâtın ve Bankanın faaliyet
karlarından Hazineye tekabül eden temettü tutarlarının ve olağanüstü yedek akçelerinin tamamının veya bir kısmının. Bankanın politik risk
alacağına mahsup edilebileceğine ve bu mahsup işleminin nasıl yapılacağına ilişkin düzenleme yapılmaktadır.
İkinci fıkrasında, 5018 sayılı Kanun ile genel bütçe kapsamına dâhil edilen ve 2006 yılından önce katma bütçeli olan idarelerin ilgili
mevzuatında belirtilen kurum gelirlerinin genel bütçe geliri olarak tahsil edileceğine ilişkin hükümler yer almaktadır.
MADDE 13- Bütçenin uygulanmasına ilişkin bu Kanunda ve diğer kanunlarda Cumhurbaşkanına veya Cumhurbaşkanlığına verilen
yetkilerin kullanımı ve devrine yönelik hususların Cumhurbaşkanı tarafından belirlenmesi düzenlenmektedir. -
MADDE 14- Yürürlük maddesidir. ^
.-i- ...
N e-. .V '
MADDE 15-Yiirütme maddesidir.
/y ^"'-2
•?• i?- • t: ,.
ğfr-^
{! ><
li -
;! cr Cr/(/
! 1' Tv 5 \ 1
V-. V" ,.- .--. \-'9? ^y'"?
/-:::.i
;n />
2026 YILI MERKEZİ YÖNETİM BÜTÇE KANUNU TEKLİFİ
BİRİNCİ BÖLÜM
Gider, Gelir, Finansman ve Denge
Gider
MADDE 1- (1) Bu Kanuna bağlı (A) işaretli cetvellerde gösterildiği üzere, 10/12/2003 tarihli ve 5018 sayılı Kamu Malî Yönetimi ve
Kontrol Kanununa ekli;
a) (I) sayılı cetvelde yer alan genel bütçe kapsamındaki kamu idarelerine 18.751.514.833.000 Türk lirası,
b) (II) sayılı cetvelde yer alan özel bütçeli idarelere 1.637.331.680.000 Türk lirası,
c) (III) sayılı cetvelde yer alan düzenleyici ve denetleyici kurumlara 87.139.973.000 Türk lirası,
ödenek verilmiştir.
Gelir ve finansman
MADDE 2- (1) Gelirler: Bu Kanuna bağlı (B) işaretli cetvellerde gösterildiği üzere, 5018 sayılı Kanuna ekli;
a) (I) sayılı cetvelde yer alan genel bütçenin gelirleri 16.032.032.487.000 Türk lirası,
b) (II) sayılı cetvelde yer alan özel bütçeli idarelerin gelirleri 145.096.263.000 Türk lirası öz gelir, 1.499.024.964.000 Türk lirası Hazine
yardımı olmak üzere toplam 1.644.121.227.000 Türk lirası,
c) (III) sayılı cetvelde yer alan düzenleyici ve denetleyici kurumların gelirleri 84.171.212.000 Türk lirası öz gelir, 2.968.761.000 Türk lirası
Hazine yardımı olmak üzere toplam 87.139.973.000 Türk lirası,
olarak tahmin edilmiştir.
(2) Finansman: Bu Kanuna bağlı (F) işaretli cetvellerde gösterildiği üzere, 5018 sayılı Kanuna ekli (II) sayılı cetvelde yer alan özel bütçeli
idarelerin net finansmanı 226.500.000 Türk lirası olarak tahmin edilmiştir.
Denge
MADDE 3- (I) 1 inci maddenin birinci fıkrasının (a) bendinde belirtilen ödenekler toplamı ile 2 nci maddenin birinci fıkras (â)i İL
bendinde yer alan tahmini gelirler toplamı arasındaki fark, net borçlanma ile karşılanır.
ikinci bolum
Bütçe Düzenine ve Uygulamasına İlişkin Hükümler
Bağlı cetveller
MADDE 4- (1) Bu Kanuna bağlı cetveller aşağıda gösterilmiştir:
a) 1 inci madde ile verilen ödeneklerin dağılımı (A)
b) Merkezi yönetim kapsamındaki kamu idareleri tarafından ilgili mevzuata göre tahsiline devam olunacak gelirler (B)
c) Merkezi yönetim kapsamındaki kamu idarelerinin gelirlerine dayanak teşkil eden temel hükümler (C)
ç) Bazı ödeneklerin kullanımına ve harcamalara ilişkin esaslar (E)
d) 5018 sayılı Kanuna ekli (Tl) ve (III) sayılı cetvellerde yer alan idare ve kurumların nakit imkânları ile bu imkânlardan harcanması
öngörülen tutarlar (F)
e) 10/2/1954 tarihli ve 6245 sayılı Harcırah Kanunu hükümleri uyarınca verilecek gündelik ve tazminat tutarları (H)
f) Çeşitli kanun ve Cumhurbaşkanlığı kararnamelerine göre bütçe kanununda gösterilmesi gereken parasal sınırlar (1)
g) Ek ders, konferans ve fazla çalışma ücretleri ile diğer ücret ödemelerinin tutarları (K)
ğ) 11/8/1982 tarihli ve 2698 sayılı Milli Eğitim Bakanlığı Okul Pansiyonları Kanununun 3 üncü maddesi gereğince Milli Eğitim Bakanlığı
tarafından yönetilen okul pansiyonlarının öğrencilerinden alınacak pansiyon ücretleri (M)
h) 7/6/1939 tarihli ve 3634 sayılı Millî Müdafaa Mükellefiyeti Kanunu uyarınca millî müdafaa mükellefiyeti yoluyla alınacak hayvanların
alım değerleri (O)
ı) 3634 sayılı Kanun uyarınca millî müdafaa mükellefiyeti yoluyla alınacak motorlu taşıtların ortalama alım değerleri ile günlük kira
bedelleri (?)
i) 5018 sayılı Kanuna ekli (I), (II) ve (III) sayılı cetvellerde yer alan kamu idarelerinin yıl içinde edinebilecekleri taşıtların cinsi, adedi,
hangi hizmette kullanılacağı ve kaynağı ile 5/1/1961 tarihli ve 237 sayılı Taşıt Kanununa tabi kurumların yıl içinde satın alacakları taşıtların
azami satın alma bedelleri (T)
j) Kanunlar ve kararlarla bağlanmış vatani hizmet aylıkları (V)
• - ^' .c-
-5
- Ar-
• -- r •. -
h
•
..i
Gerektiğinde kullanılabilecek ödenekler
MADDE 5- (1) Personel Giderlerini Karşılama Ödeneği:
Genel bütçe kapsamındaki kamu idareleri ile özel bütçeli idarelerin bütçelerine konulan ödeneklerin yetmeyeceği anlaşıldığı takdirde, ilgili
mevzuatının gerektirdiği giderler için "Personel Giderleri" ve "Sosyal Güvenlik Kurumlarına Devlet Primi Giderleri" ile ilgili mevcut veya yeni
açılacak tertiplere, Strateji ve Bütçe Başkanlığı bütçesinin 99-41.32-01-09.01 tertibinde yer alan ödenekten aktarma yapmaya,
(2) Yedek Ödenek:
Strateji ve Bütçe Başkanlığı bütçesinin 99-41.32-01-09.06 tertibinde yer alan ödenekten, genel bütçe kapsamındaki kamu idareleri ile özel
bütçeli idarelerin bütçelerinde mevcut veya yeni açılacak (01), (02), (03), (05) ve (08) ekonomik kodlarını içeren tertipler ile çok acil ve zorunlu
hâllerde (06) ve (07) ekonomik kodlarını içeren tertiplere aktarma yapmaya,
(3) Yatırımları Hızlandırma Ödeneği:
Strateji ve Bütçe Başkanlığı bütçesinin 99-41.32-01-09.03 tertibinde yer alan ödenekten, 2026 Yılı Programının Uygulanması,
Koordinasyonu ve İzlenmesine Dair Karar esaslarına uyularak 2026 Yılı Yatırım Programının uygulama durumuna göre gerektiğinde öncelikli
sektörlerde yer alan yatırımların hızlandırılması veya yılı içinde gelişen şartlara göre öncelikli sektör ve alt sektörlerde yer alan ve programa yeni
alınması gereken projelere ödenek tahsisi veya ödeneklerinin artırılmasında kullanılmak üzere genel bütçe kapsamındaki kamu idareleri ile özel
bütçeli idarelerin projelerine ilişkin mevcut veya yeni açılacak tertiplere aktarma yapmaya,
(4) Doğal Afet Giderlerini Karşılama Ödeneği:
Strateji ve Bütçe Başkanlığı bütçesinin 99-41.32-01-09.05 tertibinde yer alan ödenekten, yatırım nitelikli giderler açısından yılı yatırım
programı ile ilişkilendirilmek kaydıyla genel bütçe kapsamındaki kamu idareleri ile özel bütçeli idarelerin her türlü doğal afet giderlerini
karşılamak amacıyla mevcut veya yeni açılacak tertiplerine aktarma yapmaya.
Cumhurbaşkanı yetkilidir.
Aktarma, ekleme, devir ve iptal işlemleri
MADDE 6- (1) Bu Kanunla verilen ödeneklerin etkin ve verimli bir şekilde kullanılması amacıyla, kamu idarelerinin yıl içinde ortaya
çıkabilecek ihtiyaç fazlası ödeneklerinin diğer kamu idarelerinin ödenek ihtiyacının karşılanmasında kullanılmasını temin etmek veya
ödeneklerin öncelikli hizmetlerde kullanılmasını sağlamak üzere genel bütçe ödeneklerinin yüzde lO'unu aşmamak kaydıyla; genel bütçe
kapsamındaki kamu idareleri ile özel bütçeli idarelerin bütçelerine konulan (01), (02), (03), (05), (06), (07), (08) ve (09) ekonomik kodl
ödenekleri kamu idareleri bütçeleri arasında veya Strateji ve Bütçe Başkanlığı bütçesinin "Yedek Ödenek" tertibine aktarmaya Cumh •ii.. \
yetkilidir.
"m
(2) Genel bütçe kapsamındaki kamu idareleri, 10/7/2018 tarihli ve 1 sayılı Cumhurbaşkanlığı Teşkilatı Hakkında Cumhurbaşkanlığı
Kararnamesi kapsamında Çevre, Şehircilik ve İklim Değişikliği Bakanlığına yaptıracağı işlere ilişkin ödeneklerini Çevre, Şehircilik ve İklim
Değişikliği Bakanlığı bütçesine aktarmaya yetkilidir.
(3) Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı, Sahil Güvenlik Komutanlığı ve Emniyet Genel Müdürlüğü bütçelerinde yer
alan ve tek merkezden yönetilmesi gereken ikmal ve tedarik hizmetlerine ilişkin ödeneği, kurumlar arasında aktarmaya ilgili kurumlar yetkilidir.
(4) Özel bütçeli idareler ile düzenleyici ve denetleyici kurumların (B) işaretli cetvellerinde belirtilen tahmini tutarlar üzerinde gerçekleşen
gelirler ile (F) işaretli cetvellerinde belirtilen net finansman tutarlarım aşan finansman gerçekleşme karşılıklarını, idare ve kurumların
bütçelerinin mevcut veya yeni açılacak tertiplerine Ödenek olarak eklemeye Cumhurbaşkanlığınca belirlenecek usul ve esaslar çerçevesinde kamu
idareleri yetkilidir. Hazine yardımı alan özel bütçeli idarelerin 2025 yılında "06- Sermaye Giderleri" ve "07- Sermaye Transferleri" giderlerine
finansman sağlamak üzere genel bütçe kapsamındaki kamu idareleri bütçelerinden tahakkuka bağlanan Hazine yardımlarının bu idarelerce
kullanılmayan kısımları, 2026 Yılı Programının Uygulanması, Koordinasyonu ve İzlenmesine Dair Karara uygun olarak mevcut veya yeni
projelerin ödenek ihtiyacının karşılanmasında kullanılır.
(5) Merkezi yönetim kapsamındaki idare bütçelerinden, hizmeti yürütecek kamu idaresi bütçesine yıl içinde kaynak transferi yapmaya ilgili
idareler yetkilidir. Bu fıkra kapsamında genel bütçe kapsamındaki kamu idareleri arasındaki kaynak transferleri ödenek aktarma suretiyle yapılır.
Merkezi yönetim bütçesi kapsamındaki idareler arasındaki diğer kaynak transferleri ise bütçe gideri kaydedilmek suretiyle gerçekleştirilir.
Hizmet sunumu karşılığı tahsil edilen tutarlar, ilgili kamu idaresince bir yandan (B) işaretli cetvele gelir, diğer yandan (A) işaretli cetvelin "14-
Hizmet Sunumu Karşılığı Merkezi Yönetim Bütçesi Kapsamındaki İdarelerden Aktarılan Kaynaklar" finansman kodunu içeren bütçe tertiplerine;
merkezi yönetim kapsamındaki idarelere kamu hizmeti sunumu amacıyla diğer idareler ile döner sermaye, fon gibi idare bütçesi dışındaki
kaynaklardan aktarılan tutarlar ise "15- Hizmet Sunumu Karşılığı Merkezi Yönetim Bütçesi Dışından Aktarılan Kaynaklar" finansman kodunu
içeren bütçe tertiplerine ödenek kaydedilir. Bu ödeneklerden harcanmayan kısımları aynı amaçla kullanılmak üzere ilgili tertiplere devren ödenek
kaydetmeye idareler yetkilidir. Ancak bu ödeneklerden tahsis amacı gerçekleştirilmiş olanlardan kalan ödeneklerin iptaline ve harcanmayan
tutarların iade edilmesine Cumhurbaşkanınca belirlenecek usul ve esaslar çerçevesinde idareler yetkilidir.
(6) Cumhurbaşkanı;
a) Emniyet Genel Müdürlüğünün öğrenim ve eğitim müesseselerinde okutulan ve eğitim gören yabancı uyruklu öğrenci ve personele
yapılan giderler karşılığında ilgili devletler veya uluslararası kuruluşlar tarafından ödenen tutarları,
b) NATO makamlarınca yapılan anlaşma gereğince yedek havaalanlarının bakım ve onarımları için ödenen tutarları.
c) Gümrük idarelerince tahsil edilerek Türkiye Radyo-Televizyon Kurumuna intikal ettirilen bandrol ücretlerinin yüzde 2'si oranıjıdâ;;^.^ ■-T*'
Ticaret Bakanlığı hizmetleri için söz konusu Kurumca ödenen tutarları,
i'"' ''Â
a-
ç) Jandarma Genel Komutanlığına ait veya tahsis edilen her türlü taşınmazın bünyesinde yer alan kule, tekrarlayıcı merkezi ile Jandarma
birimlerinin konuş yeri içinde kalan alan ve ünitelerin, haberleşme maksatlı olarak merkezi yönetim kapsamı dışındaki kurum ve kuruluşlar ile
özel teşebbüslerin kullanımına açılması karşılığında tahsil edilen tutarları,
aynı amaçla kullanılmak üzere bir yandan genel bütçeye özel gelir, diğer yandan ilgili idare bütçelerinde açılacak tertiplere özel ödenek
kaydetmeye ve önceki yıl bütçesinde harcanmayan kısımları devren ödenek kaydetmeye yetkilidir.
(7) Cumhurbaşkanı;
a) Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı, Sahil Güvenlik Komutanlığı ve Emniyet Genel Müdürlüğü 2025 yılı
bütçelerinin; "03.09- Tedavi ve Cenaze Giderleri" ekonomik kodunu içeren tertipleri, özel ödeneklere ilişkin tertipleri ile "Emniyet Genel
Müdürlüğü Güvenlik Hizmetleri Yatırımları" faaliyetini içeren tertiplerindeki tutarlar hariç anılan kurumların mal ve hizmet alım giderleri ile
sermaye giderlerine ilişkin ödeneklerinden yılı içinde harcanmayan kısımları, hizmetin devamlılığını sağlamak amacıyla bu tertiplere bütçe ile
tahsis edilen ödeneklerin toplamının yüzde 30'unu aşmamak üzere kurum bütçelerinin ilgili tertiplerine devren ödenek kaydetmeye,
b) 12/3/1982 tarihli ve 2634 sayılı Turizmi Teşvik Kanununun 21 inci maddesinin ikinci fıkrası gereğince Kültür ve Turizm Bakanlığı 2025
yılı bütçesinin 18.36 ve 18.60 kurumsal kodu altında bulunan (03) ekonomik kodunu içeren tertiplerinde yer alan tanıtma amaçlı ödeneklerden
harcanmayan kısımları Bakanlık bütçesinin aynı kodları içeren tertiplerine devren ödenek kaydetmeye,
c) Türkiye Bilimsel ve Teknolojik Araştırma Kurumu (TÜBİTAK) 2025 yılı bütçesinin 56-49.33-02-07.01 tertibinde yer alan Türkiye
Araştırma Alanı (TARAL) ödeneklerinden harcanmayan kısımları Kurum bütçesinin ilgili tertibine devren ödenek kaydetmeye,
ç) Sanayi ve Teknoloji Bakanlığı 2025 yılı bütçesinin 17-19.31-01-05.04 ve 17-19.39-01-05.04 tertiplerinde yer alan Tasarım Destekleri,
Temel Bilimler Mezunu Ar-ge Personel Destekleri, Teknolojik Ürün Yatırım Destekleri, Teknolojik Ürün Tanıtım ve Pazarlama Destekleri ve
Rekabet Öncesi İşbirliği Desteklerine ilişkin ödeneklerden harcanmayan kısımları Bakanlık bütçesinin (05.04) ekonomik kodunu içeren ilgili
tertiplerine devren Ödenek kaydetmeye,
d) Hazine ve Maliye Bakanlığı 2025 yılı bütçesinin 19-12.41-01-07.02, 19-12.41-01-05.06 tertiplerinde yer alan Kuzey Kıbrıs Türk
Cumhuriyetine yardım ödeneklerinden harcanmayan kısımları ve 19-12.41-01-08.02 tertibinde yer alan ödeneklerden harcanmayan kısımları
Bakanlık bütçesinin ilgili tertiplerine devren ödenek kaydetmeye,
e) Emniyet Genel Müdürlüğü 2025 yılı bütçesinin "Emniyet Genel Müdürlüğü Güvenlik Hizmetleri Yatırımları" faaliyeti altında yer alan
yatırım ödeneklerinden harcanmayan kısımları Genel Müdürlük bütçesinin ilgili tertiplerine devren ödenek kaydetmeye,
f) İlgili mevzuatı gereğince özel gelir kaydedilmek üzere tahsil edilen tutarları, idare bütçelerinde söz konusu mevzuatta belirtilen amaçlar'
için tertiplenen ödenekten kullandırmak üzere genel bütçenin (B) işaretli cetveline gelir kaydetmeye ve bütçelenen ödenekten ^lir _
v\- . • •• - --r /f'
gerçekleşmesine göre ilgili tertiplere aktarma yapmaya, 2025 yılı içinde harcanmayan ödenekleri bütçeye devren ödenek kaydetmeye, bu
hükümler çerçevesinde yapılacak işlemlere ilişkin usul ve esaslar belirlemeye,
yetkilidir.
Mali kontrole ilişkin hükümler
MADDE 7- (1) 5018 sayılı Kanuna ekli (I) ve (II) sayılı cetvellerde yer alan kamu idareleri;
a) Arızi nitelikteki işleriyle sınırlı kalmak koşuluyla yıl içinde bir ayı aşmayan sürelerle hizmet satın alınacak veya çalıştırılacak kişilere
yapılacak ödemeleri,
b) İlgili mevzuatı uyarınca kısmi zamanlı hizmet satın alman kişilere yapılacak ödemeleri,
c) 5/6/1986 tarihli ve 3308 sayılı Meslekî Eğitim Kanunu uyarınca aday çırak ve çıraklar ile işletmelerde mesleki eğitim gören, staj veya
tamamlayıcı eğitime devam eden öğrencilere yapılacak ödemeleri,
ç) İlgili mevzuatı uyarınca ders ücreti karşılığında görevlendirilen ve üzerinde resmî görevi bulunmayanlara yapılacak ödemeleri,
bütçelerinin (01.04) ekonomik kodunda yer alan ödenekleri aşmayacak şekilde yaparlar ve söz konusu ekonomik kodu içeren tertiplere
ödenek eklenemez, bütçelerin başka tertiplerinden (bu ekonomik kodu içeren tertiplerin kendi arasındaki aktarmalar ile 6 ncı maddenin beşinci
fıkrası kapsamında yapılan aktarmalar hariç) ödenek aktarılamaz ve ödenek üstü harcama yapılamaz. Ancak, bu ekonomik kodu içeren
tertiplerden yapılması gereken akademik jüri ücreti ödemeleri ile (c) ve (ç) bentleri kapsamındaki ödemeler için gerekli olan tutarları ilgili
tertiplere aktarmaya Cumhurbaşkanı yetkilidir.
(2) Bu Kanuna bağlı (T) işaretli cetvelde yer alan taşıtlar ancak çok acil ve zorunlu hâllere münhasır olmak kaydıyla ilgili bakanlığın teklifi
üzerine Cumhurbaşkanı kararı İle edinilebilir.
(3) 5018 sayılı Kanuna ekli (I) ve (II) sayılı cetvellerde yer alan kamu idareleri, sürekli işçileri ve geçici işçileri, bütçelerinin (01.03) ile
(02.03) ekonomik kodlarını içeren tertiplerde yer alan ödenekleri aşmayacak sayı ve/veya süreyle istihdam edebilirler. Bu işçilerle ilgili toplu iş
sözleşmelerinden doğacak yükümlülükler, ihbar ve kıdem tazminatı ödemeleri, asgari ücret ve sigorta prim artışı nedeniyle meydana gelecek
ödenek ihtiyaçlarını ödenek aktarmak suretiyle karşılamaya Cumhurbaşkanı yetkilidir. Bu fıkrada belirtilen ekonomik kodlara bu durumlar
dışında (söz konusu ekonomik kodlar arasındaki aktarmalar ile bu kodlar için birimler arası aktarmalar hariç) hiçbir şekilde ödenek aktarması
yapılamayacağı gibi bütçenin başka tertiplerinden işçi ücreti ve fazla süreli çalışma ve/veya fazla çalışma ücreti de ödenemez. Bu fıkrada^„^^
ödenek aktarmasına ilişkin kısıtlamalar, kendi bütçe tertiplerinden aktarma yapılması koşuluyla TÜBİTAK için uygulanmaz.
(4) 5018 sayılı Kanuna ekli (1) ve (II) sayılı cetvellerde yer alan kamu idarelerinin harcama yetkilileri, sürekli işçiler ile geçioîj'işçilerii
\
fazla çalışmaları karşılığı öngörülen ödeneğe göre iş programlarını yapmak, bu ödeneği aşacak şekilde fazla süreli çalışma ve/veya fa^â^çalişma'"''
yaptırmamak ve ertesi yıla fazla süreli çalışma ve/veya fazla çalışmadan dolayı borç bıraktırmamakla yükümlüdürler. Deprem,
baskını, yer kayması, kaya düşmesi, çığ ve benzeri afetler nedeniyle yürürlüğe konulacak Cumhurbaşkanı kararlan uyarınca yaptırılacak fazla
çalışmalar ile fazla çalışma ücret ödemelerine ilişkin ilama bağlı borçlar için yapılacak aktarmalar hariç fazla süreli çalışma ve/veya fazla çalışma
ücret ödemeleri için hiçbir şekilde ödenek aktarması yapılamaz.
(5) Genel bütçe kapsamındaki kamu idareleri ile özel bütçeli idareler tarafından uluslararası anlaşma, kanun ve kararnameler gereği üye
olunanlar dışındaki uluslararası kuruluşlara, gerekli ödeneğin temini hususunda Cumhurbaşkanlığının uygun görüşü alınmadan üye olunamaz ve
katılma payı ile üyelik aidatı adı altında herhangi bir ödeme yapılamaz.
(6) Merkezi yönetim kapsamındaki kamu idarelerince işletilen eğitim ve dinlenme tesisi, misafirhane, çocuk bakımevi, kreş, spor tesisi ve
benzeri sosyal tesislerin giderleri, münhasıran bu tesislerin işletilmesinden elde edilen gelirlerden karşılanır. Bu yerlerde, merkezi yönetim
bütçesi ile döner sermaye ve fonlardan ücret ödenmek üzere 2026 yılında ilk defa istihdam edilecek yeni personel görevlendirilmez.
(7) Genel bütçe kapsamındaki kamu idareleri ile özel bütçeli idareler, gerekli tedbirleri alarak bütçelerinin "03.03- Yolluk Giderleri",
"03.06- Temsil ve Tanıtma Giderleri", "03.07- Menkul Mal, Gayrimaddi Hak Alım, Bakım ve Onarım Giderleri" ile "03.08- Gayrimenkul Mal
Bakım ve Onarım Giderleri" ekonomik kodlarını içeren tertiplerine tahsis edilen ödeneği aşmayacak şekilde harcama yaparlar, ihtiyaç hâlinde
söz konusu ekonomik kodları içeren tertiplere ödenek aktarma ve ödenek ekleme işlemlerini yapmaya Cumhurbaşkanı yetkilidir.
(8) Öz gelir karşılığı olarak yükseköğretim kurumlan bütçelerinin (A) işaretli cetvelinde yükseköğretim Öz gelirleri finansman koduyla
tertiplenen ödenekler arasında (Yükseköğretimde Öğrenci Yaşamı Alt Programı altında yer alan yükseköğretimde barınma, beslenme, kültür ve
spor hizmetleri, sağlık ve yükseköğretimde öğrenci yaşamına ilişkin diğer hizmetler faaliyetlerine tefrik edilen ödenekler arasında yapılacak
aktarmalar hariç) aktarma yapılamaz.
ÜÇÜNCÜ BÖLÜM
Yatırım Harcamaları, Mahalli İdareler ve Fonlara İlişkin Hükümler
Yatırım harcamaları
MADDE 8- (1) 2026 Yılı Yatırım Programına ek yatırım cetvellerinde yer alan projeler dışında herhangi bir projeye harcama yapılamaz.
Bu cetvellerde yer alan projeler ile ödeneği toplu olarak verilmiş projeler kapsamındaki yıllara sari işlere (Ulaştırma ve Altyapı Bakanlı
gerçekleştirilecek şehir içi raylı ulaşım sistemleri, metro yapım projeleri ve diğer demiryolu yapımı ve çeken araç projeleri, Elektrik^feti/r|'.„
Anonim Şirketi Gene! Müdürlüğü tarafından gerçekleştirilecek 900 MW ve üzeri doğal gaz çevrim santrali kapasite artışı, yenileme, .İkame v^
idame projeleri hariç) 2026 yılında başlanabilmesi için proje veya işin 2026 yılı yatırım ödeneği, proje maliyetinin yüzde 10'undan âZ'olama^? ,1
fx v:
Bu oranın altında kalan proje ve işler için gerektiğinde projeler, 2026 Yılı Kamu Yatırım Programının Uygulanması, Koordinasyonu ve
İzlenmesine Dair Karar esaslarına uyulmak ve öncelikle kurumların yatırım ödenekleri içinde kalmak suretiyle revize edilebilir.
(2) Merkezi yönetim kapsamındaki kamu idarelerinin, 2026 Yılı Yatırım Programında yıl içinde yapılması zorunlu değişiklikler ile yatırım
programındaki müstakil, toplu, toplulaştırılmış projeler ve ilgili alt projelere ilişkin tüm işlemlerde, 2026 Yılı Kamu Yatırım Programının
Uygulanması, Koordinasyonu ve İzlenmesine Dair Karar usul ve esasları uygulanır.
(3) Merkezi yönetim kapsamındaki kamu idarelerinin bütçelerine yatırım projeleri ile ilgili olarak yapılacak ödenek ekleme, devir ve
aktarma işlemleri 2026 Yılı Kamu Yatırım Programının Uygulanması, Koordinasyonu ve İzlenmesine Dair Kararda yer alan usul ve esaslara
göre yatırım programı ile ilişkilendirilir.
(4) 14/2/1985 tarihli ve 3152 sayılı İçişleri Bakanlığı Yüksek Disiplin Kurulu ile İl Yatırım ve Hizmetlerine İlişkin Bazı Düzenlemeler
Hakkında Kanunun 28/A maddesi ile 22/2/2005 tarihli ve 5302 sayılı İl Özel İdaresi Kanununun 6 ncı maddesinin üçüncü fıkrası ve geçici 5 inci
maddesi gereği 2026 yılı bütçesine devren kaydedilecek ödenekler, Strateji ve Bütçe Başkanlığına bilgi vermek kaydıyla proje sahibi ilgili kurum
tarafından Yatırım Programında yer alan projelerle ilişkilendirilir.
Mahalli idarelere ilişkin işlemler
MADDE 9- (1) Hazine ve Maliye Bakanlığı bütçesinin;
a) 22-12.31-01-05.02 tertibinde yer alan ödenek, 13/1/2005 tarihli ve 5286 sayılı Köy Hizmetleri Genel Müdürlüğünün Kaldırılması ve
Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun uyarınca il özel idarelerine devredilen personelin aylık ve diğer her türlü mali ve sosyal
haklarına ilişkin ödemelerini karşılamak üzere il özel idarelerine,
b) 36-12.31-01-07.03 tertibinde yer alan ödenek, Köylerin Altyapısının Desteklenmesi Projesi (KÖYDEŞ) kapsamında köylerin altyapı
ihtiyaçları için il özel idareleri ve/veya köylere hizmet götürme birliklerine,
c) 21-12.31-01-07.03 tertibinde yer alan ödenek. Su Kanalizasyon ve Altyapı Projesi (SUKAP) kapsamında belediyelerin içme suyu ve atık
su projelerini gerçekleştirmek üzere İller Bankası Anonim Şirketine,
tahakkuk ettirilmek suretiyle kullandırılır. SUKAP kapsamında ihtiyaç olması hâlinde genel bütçe kapsamındaki ilgili kamu idaresi
bütçesine veya özel bütçeli idare bütçesine ödenek aktarılabilir. Bu fıkra kapsamında ilgili idarelere yapılan Hazine yardımları haczedilemez ve
üzerine ihtiyati tedbir konulamaz.
(2) Birinci fıkranın (a) bendine göre yapılacak ödemelere ilişkin usul ve esaslar İçişleri Bakanlığı ile Hazine ve Maliye Bakanlığı tarafından.,...^
birlikte belirlenir. ,/•<'''■ 'O' .■î' "''
(3) Birinci fıkranın (b) ve (c) bentlerinde yer alan ödeneklerin, 2026 Yılı Yatırım Programında belirlenmesini müteakip, KÖYDEŞ Projesi
için iller bazında; SUKAP için ise belediyeler bazında dağılımı, kullandırılması, izlenmesi ve denetimine ilişkin usul ve esaslar Cumhurbaşkanı
tarafından karara bağlanır.
Fonlara ilişkin işlemler
MADDE 10- (1) Türk Silahlı Kuvvetlerinin stratejik hedef planı ile Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığının
ihtiyaç planları uyarınca temini gerekli modern silah, araç ve gereçler ile gerçekleştirilecek savunma ve "NATO altyapı yatırımları için yıl içinde
yapılacak harcamalar; 7/i 1/1985 tarihli ve 3238 sayılı Savunma Sanayii ile İlgili Bazı Düzenlemeler Hakkında Kanunla kurulan Savunma
Sanayii Destekleme Fonunun kaynakları, bu amaçla bütçeye konulan ödenekler ve diğer ayni ve nakdî imkânlar birlikte değerlendirilmek
suretiyle Savunma Sanayii İcra Komitesince tespit edilecek esaslar çerçevesinde karşılanır.
(2) Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığına bütçe ile tahsis edilen ödeneklerden birinci
fıkra hükümleri gereğince tespit edilecek tutarları; Emniyet Genel Müdürlüğüne bütçe ile tahsis edilen ödeneklerden zırhlı araç, uçak ve
helikopter, insansız hava araçları (İHA), uçuş simülatörü. Elektronik Harp (HEWS) ve Kent Güvenlik Yönetim Sistemleri (KGYS) projeleri ile
istihbarat ve güvenliğe yönelik alımlara ilişkin tutarları; Türkiye Hudut ve Sahiller Sağlık Genel Müdürlüğüne bütçe ile tahsis edilen ödenekler
ile bu Genel Müdürlük bütçesine kaydedilen ödeneklerden motorbot alımına yönelik tutarları; Orman Genel Müdürlüğüne bütçe ile tahsis edilen
ödenekler ile bu Genel Müdürlük bütçesine kaydedilen ödeneklerden yangınla mücadele hizmetlerinde kullanılmak üzere helikopter ve uçak
alımlarına ilişkin tutarları; Kültür ve Turizm Bakanlığına bütçe ile tahsis edilen ödeneklerden Bilgi ve İletişim Teknolojileri Projeleri ile Tarihi
Eserlerin Kimliklendirilmesi Projesine ilişkin tutarları; Adalet Bakanlığı, Ceza İnfaz Kurumları ile Tutukevleri İşyurtları Kurumuna bütçe ile
tahsis edilen ödeneklerden ceza infaz kurumları, adliye binaları ve hizmet binalarının güvenlik yönetim sistemlerinin tedarikine ilişkin tutarları;
Sivil Havacılık Genel Müdürlüğüne bütçe ile tahsis edilen ödenekler ile bu Genel Müdürlük bütçesine kaydedilen ödeneklerden Özgün
Helikopter Projesi Sertifıkasyonu, Bölgesel Sivil Uçak Projesi Sertifıkasyonu ve diğer sertifıkasyon faaliyetlerine dair projelere ilişkin tutarları;
Türkiye Uzay Ajansı Başkanlığına bütçe ile tahsis edilen ödeneklerden uzay ve havacılık bilimi ile teknolojileri faaliyetlerine ilişkin görevler
kapsamında yürütülen çalışmalara yönelik tutarları; ilgili hizmetleri gerçekleştirmek üzere Savunma Sanayii Destekleme Fonuna ödemeye
ilgisine göre; Milli Savunma Bakanı, İçişleri Bakanı, Sağlık Bakanı, Tarım ve Orman Bakanı, Kültür ve Turizm Bakanı, Adalet Bakanı,
Ulaştırma ve Altyapı Bakanı veya Sanayi ve Teknoloji Bakam yetkilidir.
(3) Savunma Sanayii Destekleme Fonundan Hazineye yatırılacak tutarları bir yandan genel bütçeye gelir, diğer yandan Milli Savunma
Bakanlığı bütçesinin ilgili tertiplerine ödenek kaydetmeye ve geçen yıllar ödenek bakiyelerini devretmeye Cumhurbaşkanı yetkilidir.
(4) İlgili yıllar bütçe kanunları uyarınca, yürütülmesi Öngörülen projeler için Savunma Sanayii Destekleme Fonuna aktarılan tutarlardan
kullanılmayan kısımlar, Savunma Sanayii Destekleme Fonundan ilgili genel bütçeli idarenin merkez muhasebe birimi hesabına; özel
idarelerde ise muhasebe birimi hesabına yatırılır ve ilgili idarenin (B) işaretli cetveline gelir kaydedilir. Gelir kaydedilen tutarlar karşılığı^pit^rlgiJi'P ^
idare bütçesine ödenek kaydetmeye genel bütçeli idarelerde Cumhurbaşkanı, özel bütçeli idarelerde ise ilgili özel bütçeli idare yetkilijdt^^'îMilir' >•
-.S'
Savunma Bakanlığı, Jandarma Genel Komutanlığı ve Sahil Güvenlik Komutanlığı dışındaki idarelerde ödenek kaydı, yılı yatırım programı ile
ilişkilendirilerek yapılır.
(5) Milli Savunma Bakanlığı, Jandarma Genel Komutanlığı, Sahil Güvenlik Komutanlığı ve Emniyet Genel Müdürlüğünün ilgili yıllar
bütçe kanunları uyarınca yürütülmesi öngörülen projeleri için Savunma Sanayii Destekleme Fonuna aktarılan tutarlardan kullanılmayan kısımlar,
ilgili Bakan onayına istinaden proje sahibi idarenin Savunma Sanayii Başkanlığınca yürütülmesi öngörülen diğer projeleri için kullanılabilir.
DÖRDÜNCÜ BÖLÜM
Çeşitli Hükümler
Hazine garantili imkân ve dış borcun ikraz limiti ile borç üstlenim taahhüt limiti ve borçlanmaya ilişkin işlemler
MADDE 11- (1) 2026 yılında, 28/3/2002 tarihli ve 4749 sayılı Kamu Finansmanı ve Borç Yönetiminin Düzenlenmesi Hakkında Kanuna
göre sağlanacak garantili imkân ve dış borcun ikraz limiti 9,5 milyar ABD dolarıdır.
(2) 1 inci maddenin birinci fıkrasının (a) bendi ile belirlenen başlangıç ödeneklerinin yüzde l'ine kadar ikrazen özel tertip Devlet iç
borçlanma senedi ihraç edilebilir.
(3) 2026 yılında 4749 sayılı Kanunun 8/A maddesi çerçevesinde Hazine ve Maliye Bakanlığınca sağlanacak borç üstlenim taahhüt limiti
3,5 milyar ABD dolarıdır.
Gelir ve giderlere ilişkin diğer hükümler
MADDE 12- (1) Türkiye İhracat Kredi Bankası Anonim Şirketinin politik risk kapsamında yapacağı tahsilatın ve Bankanın faaliyet
kârlarından Hazineye tekabül eden temettü tutarlarının ve olağanüstü yedek akçelerinin tamamı veya bir kısmını, Bankanın politik risk alacağına
mahsup etmeye ve mahsup işlemlerini mahiyetlerine göre ilgili Devlet hesaplarına kaydetmeye Hazine ve Maliye Bakanı, bu işlemlere karşılık
gelen tutarları bir yandan bütçeye gelir, diğer yandan da ilgili tertiplere ödenek kaydetmeye Cumhurbaşkanı yetkilidir.
(2) 2006 yılından önce katma bütçeli olan idarelerden 5018 sayılı Kanunla genel bütçe kapsamına alınanların ilgili mevzuatında belirtilen
kurum gelirleri, genel bütçe geliri olarak tahsil edilir.
Yetki ^
MADDE 13- (1) Bu Kanunda ve diğer kanunlarda Cumhurbaşkanına veya Cumhurbaşkanlığına bütçenin uygulanmasına yönelikti
yetkilerin kullanımı ve devrine ilişkin hususlar Cumhurbaşkanı tarafından belirlenir. :■=.
Yürürlük
MADDE 14-(1) Bu Kanun 1/1/2026 tarihinde yürürlüğe girer.
Yürütme
MADDE 15- (1) Bu Kanun hükümlerini Cumhurbaşkanı yürütür.
(2) Türkiye Büyük Millet Meclisi ile ilgili hükümlerini Türkiye Büyük Millet Meclisi Başkanı, Sayıştay Başkanlığı ile ilgili hükümlerini
Sayıştay Başkanı, düzenleyici ve denetleyici kurumlara ilişkin hükümlerini kendi kurulları ve/veya kurum başkanları yürütür.
i'-
"*■ -s- \ . _ ,î v-l '"v-i
i T *- f'- .. -*-• .-j-r s
Belge parmak izi ve kaynak
e747067947f4514faf7c07c60da1c25b5d817b55b5c36c1a34aaba88cd8da505
2026-10-09T20:47:25 UTC