 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 2 SAYFA
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
TBMM
HALKLARIN EŞİTLİK VE DEMOKRASİ PARTİSİ
^vO,—5îV grup BAŞKANLIĞI
2İ,.03.,^^C, .16772
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞI’NA
Aşağıdaki sorulanının Sanayi ve Teknoloji Bakanı Mehmet Fatih KAÇIR tarafından
Anayasa’nın 98’inci İçtüzüğün 96’ncı ve 99’uncu maddeleri gereğince yazılı olarak
cevaplandınimasım arz ederim.
Muş Milletvekili
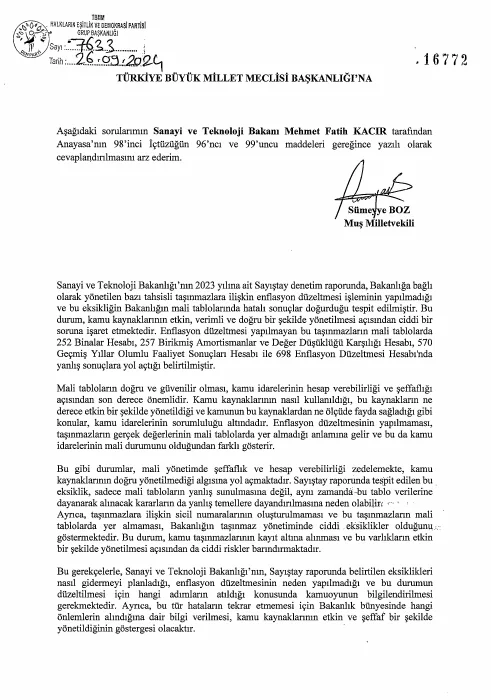
Sanayi ve Teknoloji BakanlığTnm 2023 yılına ait Sayıştay denetim raporunda. Bakanlığa bağlı
olarak yönetilen bazı tahsisli taşınmazlara ilişkin enflasyon düzeltmesi işleminin yapılmadığı
ve bu eksikliğin Bakanlığın mali tablolarında hatalı sonuçlar doğurduğu tespit edilmiştir. Bu
durum, kamu kaynaklarımn etkin, verimli ve doğru bir şekilde yönetilmesi açısmdan ciddi bir
soruna işaret etmektedir. Enflasyon düzeltmesi yapılmayan bu taşınmazların mali tablolarda
252 Binalar Hesabı, 257 Birikmiş Amortismanlar ve Değer Düşüklüğü Karşılığı Hesabı, 570
Geçmiş Yıllar Olumlu Faaliyet Sonuçları Hesabı ile 698 Enflasyon Düzeltmesi Hesabı'nda
yanlış sonuçlara yol açtığı belirtilmiştir.
Mali tabloların doğru ve güvenilir olması, kamu idarelerinin hesap verebilirliği ve şeffaflığı
açısmdan son derece önemlidir. Kamu kaynaklarımn nasıl kullamidığı, bu kaynaklann ne
derece etkin bir şekilde yönetildiği ve kamunun bu kaynaklardan ne ölçüde fayda sağladığı gibi
konular, kamu idarelerinin sorumluluğu altındadır. Enflasyon düzeltmesinin yapılmaması,
taşınmazlann gerçek değerlerinin mali tablolarda yer almadığı anlamına gelir ve bu da kamu
idarelerinin mali durumunu olduğundan farklı gösterir.
Bu gibi durumlar, mali yönetimde şeffaflık ve hesap verebilirliği zedelemekte, kamu
kaynaklarının doğru yönetilmediği algısına yol açmaktadır. Sayıştay raporunda tespit edilen bu
eksiklik, sadece mali tabloların yanlış sunulmasına değil, aym zamanda-bu tablo verilerine
dayanarak alınacak kararların da yanlış temellere dayandırılması na neden olabiliri- ' ■
Ayrıca, taşınmazlara ilişkin sicil numaralarının oluşturulmaması ve bu taşınmazlann mali
tablolarda yer almaması. Bakanlığın taşınmaz yönetiminde ciddi eksiklikler olduğunu,j-
göstermektedir. Bu durum, kamu taşmmazlarınm kayıt altına alınması ve bu varlıklarm etkin
bir şekilde yönetilmesi açısmdan da ciddi riskler barındırmaktad ır.
Bu gerekçelerle. Sanayi ve Teknoloji Bakanlığı’nm, Sayıştay raporunda belirtilen eksiklikleri
nasıl gidermeyi planladığı, enflasyon düzeltmesinin neden yapılmadığı ve bu durumun
düzeltilmesi için hangi adımların atıldığı konusunda kamuoyunun bilgilendirilmesi
gerekmektedir. Ayrıca, bu tür hataların tekrar etmemesi için Bakanlık bünyesinde hangi
önlemlerin alındığına dair bilgi verilmesi, kamu kaynaklannm etkin ve şeffaf bir şekilde
yönetildiğinin göstergesi olacaktır.
■d-İVH.
Bu bağlamda:
1. Bakanlığınız bünyesindeki tahsisli taşınmazlara ilişkin enflasyon düzeltmesi işleminin
yapılmama nedenleri nelerdir?
2. Enflasyon düzeltmesi yapılmayan taşınmazların mali tablolara etkisinin boyutu nedir?
Bu durumun kamu kaynaklarının doğru ve şeffaf bir şekilde yönetilmesi üzerindeki
etkisi nasıl değerlendirilmiştir?
3. Sayıştay raporunda belirtilen bu eksikliğin giderilmesi için Bakanlığımz tarafından
hangi adımlar atılmıştır? Enflasyon düzeltmesi işlemi ne zaman yapılaeaktır?
4. Bu eksiklikten sorumlu olan kişiler veya birimlerle ilgili herhangi bir idari işlem
başlatılmış mıdır? Başlatılmadıysa, bu konuda herhangi bir işlem yapılması
planlanmakta mıdır?
5. İlgili taşınmazların sicil numaralarımn oluşturulması ve bu tür hataların tekrar
edilmemesi için Bakanhğımzda ne gibi önlemler alınmıştır?
Belge parmak izi ve kaynak
a3f6ec88ffef633827481e14a670f708bc32b9ca602f4400834fe26847f6341d
2026-10-13T16:31:48 UTC