 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 3 SAYFA
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
• ^
_
r-
o SC^A
, :..S:î33
Cem AVŞAR 50170
1 Sev
Tekirdağ Milletvekili
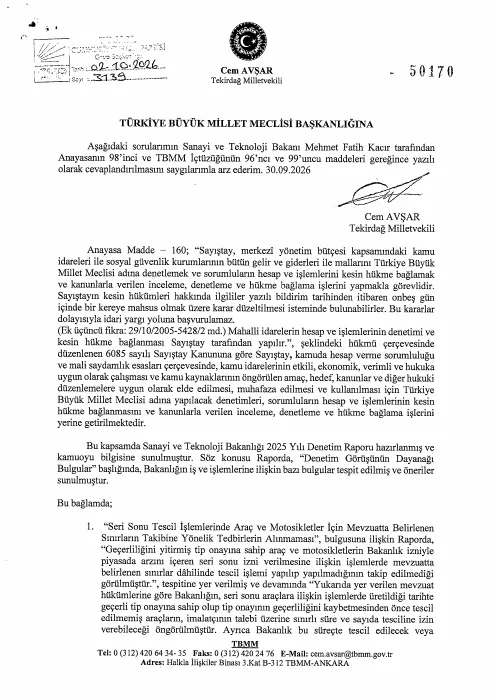
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
Aşağıdaki sorulanmın Sanayi ve Teknoloji Bakanı Mehmet Fatih Kaçır tarafından
Anayasanın 98’inci ve TBMM içtüzüğünün 96’ncı ve 99’uncu maddeleri gereğince yazılı
olarak cevaplandırılmasım saygılarımla arz ederim. 30.09.2026
Cem AVŞAR
Tekirdağ Milletvekili
Anayasa Madde - 160; “Sayıştay, merkezî yönetim bütçesi kapsamındaki kamu
idareleri ile sosyal güvenlik kurumlarmm bütün gelir ve giderleri ile mallanm Türkiye Büyük
Millet Meclisi adına denetlemek ve sorumluların hesap ve işlemlerini kesin hükme bağlamak
ve kanunlarla verilen inceleme, denetleme ve hükme bağlama işlerini yapmakla görevlidir.
Sayıştaym kesin hükümleri hakkında ilgililer yazılı bildirim tarihinden itibaren onbeş gün
içinde bir kereye mahsus olmak üzere karar düzeltilmesi isteminde bulunabilirler. Bu kararlar
dolayısıyla idari yargı yoluna başvurulamaz.
(Ek üçüncü fikra: 29/10/2005-5428/2 md.) Mahalli idarelerin hesap ve işlemlerinin denetimi ve
kesin hükme bağlanması Sayıştay tarafından yapılır.”, şeklindeki hükmü çerçevesinde
düzenlenen 6085 sayılı Sayıştay Kanununa göre Sayıştay, kamuda hesap verme sorumluluğu
ve mali saydamlık esasları çerçevesinde, kamu idarelerinin etkili, ekonomik, verimli ve hukuka
uygun olarak çalışması ve kamu kaynaklarının öngörülen amaç, hedef, kanunlar ve diğer hukuki
düzenlemelere uygun olarak elde edilmesi, muhafaza edilmesi ve kullanılması için Türkiye
Büyük Millet Meclisi adına yapılacak denetimleri, sorumluların hesap ve işlemlerinin kesin
hükme bağlanmasım ve kanunlarla verilen inceleme, denetleme ve hükme bağlama işlerini
yerine getirilmektedir.
Bu kapsamda Sanayi ve Teknoloji Bakanlığı 2025 Yılı Denetim Raporu hazırlanmış ve
kamuoyu bilgisine sunulmuştur. Söz konusu Raporda, “Denetim Görüşünün Dayanağı
Bulgular” başlığında. Bakanlığın iş ve işlemlerine ilişkin bazı bulgular tespit edilmiş ve öneriler
sunulmuştur.
Bu bağlamda;
1. “Seri Sonu Tescil İşlemlerinde Araç ve Motosikletler İçin Mevzuatta Belirlenen
Smırlann Takibine Yönelik Tedbirlerin Alınmaması”, bulgusuna ilişkin Raporda,
“Geçerliliğini yitirmiş tip onayına sahip araç ve motosikletleri n Bakanlık izniyle
piyasada arzım içeren seri sonu izni verilmesine ilişkin işlemlerde mevzuatta
belirlenen sımrlar dâhilinde tescil işlemi yapılıp yapılmadığmm takip edilmediği
görülmüştür.”, tespitine yer verilmiş ve devamında “Yukarıda yer verilen mevzuat
hükümlerine göre Bakanlığın, seri sonu araçlara ilişkin işlemlerde üretildiği tarihte
geçerli tip onayına sahip olup tip onayının geçerliliğini kaybetmesinden önce tescil
edilmemiş araçların, imalatçının talebi üzerine sımrlı süre ve sayıda tesciline izin
verebileceği öngörülmüştür. Ayrıca Bakanlık bu süreçte tescil edilecek veya
TBMM
Tel: 0 (312) 420 64 34- 35 Faks: 0 (312) 420 24 76 E-Mail: cem.avsar@tbinm.gov.tr
Adres: Halkla İlişkiler Binası 3.Kat B-312 TBMM-ANKARA
i
f
Cem AVŞAR
Sol'to
Tekirdağ Milletvekili
hizmete girecek araç sayısımn etkin bir şekilde izlenmesini sağlamak ile sorumlu
tutulmuştur. Her ne kadar söz konusu işlemler Türk Standartlan Enstitüsü ile yapılan
sözleşmeler çerçevesinde yürütülmekte ve Enstitünün bu sözleşmelerden
kaynaklanan sorumluluğu devam etmekte olsa da tescil edilecek veya hizmete
girecek seri sonu araç sayısımn etkin bir şekilde izlenmesini sağlamak için uygun
tedbirlerin almması konusunda mevzuattan kaynaklanan asli sorumluluk
Bakanlıktadır. Kamu idaresi tarafından seri sonu izni verilmesine işlemlerin TSE
aracılığıyla yürütüldüğü ve teknik kontrollerin TSE tarafından gerçekleştirildiği
belirtilmiş olmakla birlikte, Cumhurbaşkanlığı Kararnamesi uyarınca araçların
teknik uygunluğuna ilişkin düzenlemeleri hazırlama, yürürlüğe koyma ve
uygunluğu belgelendirme görevi Sanayi ve Teknoloji Bakanlığına aittir.”, bu
bağlamda, seri sonu kapsamında yapılacak tescil işlemlerinin mevzuata uygun
olarak yürütülmesi için öngörülen süre ve sayı sınırlarının gözetilmesi ve izin
verilebilecek araç sayısının üzerinde seri sonu araç tescil edilmemesi için Bakanlık
tarafından uygun ve etkin tedbirlerin alınması hususunda ne tür çalışmalar
yapılmaktadır?
2. “Harcırah Kanunu Hükümlerine Uyulmadan Bakanlık Bütçesinden Biletleme
Hizmeti Satın Alınması” bulgusuna ilişkin Raporda, “6245 sayılı Harcırah
Kanunu’na tabi personelin geçici görevlendirmelerine ilişkin seyahat biletlerinin.
Kanun’da öngörülen harcırah hükümlerine uyulmaksızın Bakanlık bütçesinden
biletleme hizmeti satın alınmak suretiyle karşılandığı görülmüştür.”, tespitine yer
verilmiş ve devamında “Yapılan incelemede. Harcırah Kanunu’na tabi personelin
geçici görevleri kapsamında yapacağı seyahatlerde ulaşım ihtiyaçlanmn Bakanlık
bütçesinden doğrudan bilet temin edilmek suretiyle karşılandığı tespit edilmiştir.”,
her ne kadar Kamu idaresi cevabında bulguda yer alan tespit ve öneriler
doğrultusunda merkez ve taşra teşkilatına yazılan bir bilgilendirme yazısı ile söz
konusu hususun duyurulduğu ifade edilmişse de doğrudan Bakanlık bütçesinden
ilgili firmaya hizmet alımı şeklinde ödeme yapılması yerine, seyahat biletlerinin
personelin kendi beyanı ve belgeleriyle yolluk bildirimine eklenerek ödeme
belgesine bağlanması ve buna mukabil personele harcırah ödemesi yapılması
hususunda neden gerekli yasal mevzuat uygulanmamış ve bulgu konusu olmuştur?
3. “Bazı Özel Poz Analizlerinin Teknik Tariflerinin Bulunmaması ve Uygulama
Projesinde Marka Belirtilmesi”, bulgusuna ilişkin Raporda, ‘Bakanlıkta yapılan
“Enerji Verimliliğinin Geliştirilmesi ve Enerji Dönüşümü îşi” ihalesi dokümanları
incelendiğinde, bazı imalatlarda yalmzca poz adlanmn yer aldığı, analiz
tanımlanmn bulunmadığı ve uygulama projelerinde marka belirtilerek ihaleye
çıkıldığı görülmüştür.’, tespitine yer verilmiş ve devamında “Yapılan incelemede,
bazı imalatlarda yalnızca poz adlarının yer aldığı, malzeme türleri ve ölçüler gibi
fiyatlamayı etkileyen teknik detaylann belirtilmediği ve uygulama projelerinde
klima çizimlerinde marka bilgilerinin yer aldığı tespit edilmiştir.” her ne kadar
Kamu idaresi cevabında; enerji dönüşümü işinin teknik niteliği, mevcut yapıların
farklı geometrik ve fiziksel özellikler göstermesi ile Bakanlık birim fiyatlarında
birebir karşılığı bulunmayan ileri teknoloji sistemlerin kullamiması nedeniyle özel
TBMM
Tel: 0 (312) 420 64 34- 35 Faks: 0 (312) 420 24 76 E-Mail: cem.avsar@tbinm.gov.tr
Adres: Halkla İlişkiler Binası 3.Kat B-312 TBMM-ANKARA
ir «İl
ı^ol^o
Cem AVŞAR
Tekirdağ Milletvekili
poz ihdasının zoranlu hale geldiği, bu kapsamda mekanik poz tarifleri ve mahal
listelerinin hazırlandığı, isteklilere yerinde inceleme imkâm tanındığı, ihale
sürecinde yeterli sayıda isteklinin doküman indirdiği ve ihaleye teklif verdiği, ayrıca
uygulama projelerinde yer alan marka ibarelerinin ise mühendislik yazıhmlanmn
teknik kütüphanelerinden kaynaklandığı ve rekabeti kısıtlayıcı bir etki doğurmadığı
ifade edilmişse de ancak bulguda belirtilen husus, özel poz oluşturulması olmayıp
bazı birim fiyat ve imalat tariflerinin mevzuatta öngörülen açıklık ve belirlilik
şartlarmı taşımamasıdır. Yapım İşleri İhaleleri Uygulama Yönetmeliği’nin ilgili
hükümleri uyarınca birim fiyat ve imalat tariflerinin; iş kaleminin yapım şartlarım,
teknik özelliklerini, ölçü ve uygulama esaslarım, birim fiyata dahil unsurları ihtilafa
meydan vermeyecek açıklıkta ortaya koyması gerekmektedir. Bulgu konusu bazı
imalat kalemlerinde ise yalmzca poz adlarına yer verildiği, malzeme türü, ölçü,
teknik detay ve uygulama kriterleri gibi fiyat oluşumunu doğrudan etkileyen
unsurlarm açık şekilde belirtilmediği görülmüştür. İsteklilere yerinde inceleme
imkâm tanınmış olması da teknik açıklık ve belirlilik yükümlülüğünü ortadan
kaldırmamaktadır. Kamu idaresince, uygulama projesinde marka belirtilmesi
hususunda marka ibarelerinin yazılım kütüphanelerinden kaynaklandığı ve
yönlendirici nitelik taşımadığı belirtilmişse de yukanda anlatıldığı üzere uygulama
projesinde belirli bir marka veya modele yönelik ifade ve tanımlamalara yer
verilmemesi gerekmektedir. Bu bağlamda, ihale dokümanlannda birim fiyat ve
imalat tariflerinin malzeme türü, ölçü ve teknik özelliklerin açıkça belirtilmemesi,
teknik şartname ve proje dokümanlarının rekabeti engellemeyecek, belirli bir marka
veya ürünü işaret etmeyecek ve tüm isteklilere eşit fırsat sağlayacak şekilde
hazırlanmamasımn gerekçesi nedir? Açıklık ve belirlilik ilkelerinin sağlanması
hususunda ne tür tedbirler alınmaktadır?
TBMM
Tel: 0 (312) 420 64 34- 35 Faks: 0 (312) 420 24 76 E-Mail: cem.avsar@tbmm.gov.tr
Adres: Halkla İlişkiler Binası 3.Kat B-312 TBMM-ANKARA
Belge parmak izi ve kaynak
dc01030a56baa800c23fa8956bd21acdce6613fc3b3d647b890e5be1c9f3be2c
2026-10-13T15:23:15 UTC