BAĞIMSIZ MECLİS ARŞİVİResmî kaynak. Açık yöntem.
meclis.orgmeclis.orgMECLİS’İN AÇIK HAFIZASI
YAZILI SORU ÖNERGESİ

İlave gümrük vergisi ek vergi oranlarına ilişkin

7/13923 · 2024-07-10

TBMM ayrıntıları ↗

Kaynak bilgileri

Dönemi ve Yasama Yılı
28 / 2
Esas Numarası
7 / 13923
Başkanlığa Geliş Tarihi
10.07.2024
Önergenin Özeti
İlave gümrük vergisi ek vergi oranlarına ilişkin
Önergenin Sahibi
Diyarbakır Milletvekili Mustafa Sezgin TANRIKULU
Önergenin Muhatabı
Ticaret Bakanı Ömer BOLAT
Önergeyi Cevaplayan
Ticaret Bakanı Ömer BOLAT
Son Durumu
Cevaplandı
BELGE ARŞİVİ

Özgün belgeler, doğrudan okunabilir.

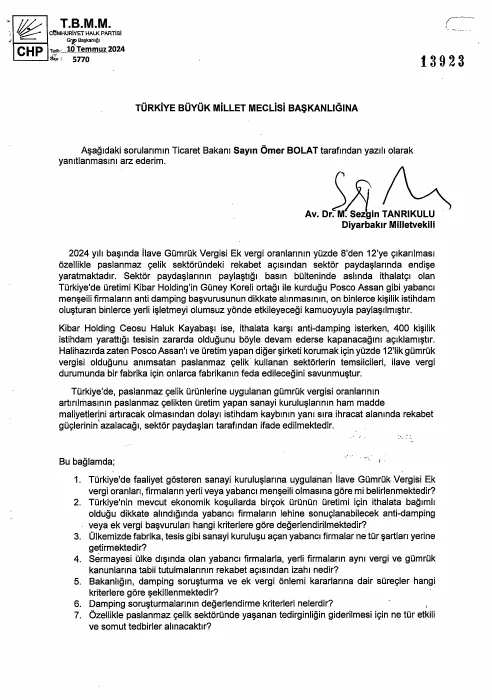
Yazılı Soru Önergesinin Metni — özgün belgenin ilk sayfası
ÖZGÜN BELGE / 2 SAYFA

Yazılı Soru Önergesinin Metni

Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.

Belgenin metnini oku

PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.

T.B.M.M. CtJMHURİYET HALK PARTİSİ G:^ Başkanlığt Tarih10 Temmuz 2024 CHP 5770 13923 TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA Aşağıdaki sorularımın Ticaret Bakanı Sayın Ömer BOLAT tarafından yazılı olarak yanıtlanmasını arz ederim. Av. Dr. m: Sez'gin TANRIKULU Diyarbakır Milletvekili 2024 yılı başında İlave Gümrük Vergisi Ek vergi oranlarının yüzde 8’den 12’ye çıkarılması özellikle paslanmaz çelik sektöründeki rekabet açısından sektör paydaşlarında endişe yaratmaktadır. Sektör paydaşlarının paylaştığı basın bülteninde aslında ithalatçı olan Türkiye’de üretimi Kibar Holding’in Güney Koreli ortağı ile kurduğu Posco Assan gibi yabancı menşeili firmaların anti damping başvurusunun dikkate alınmasının, on binlerce kişilik istihdam oluşturan binlerce yerli işletmeyi olumsuz yönde etkileyeceği kamuoyuyla paylaşılmıştır. Kibar Holding Ceosu Haluk Kayabaşı ise, ithalata karşı anti-damping isterken, 400 kişilik istihdam yarattığı tesisin zararda olduğunu böyle devam ederse kapanacağını açıklamıştır. Halihazırda zaten Posco Assan'ı ve üretim yapan diğer şirketi korumak için yüzde 12'lik gümrük vergisi olduğunu anımsatan paslanmaz çelik kullanan sektörlerin temsilcileri, ilave vergi durumunda bir fabrika için onlarca fabrikanın feda edileceğini savunmuştur. Türkiye’de, paslanmaz çelik ürünlerine uygulanan gümrük vergisi oranlarının artırılmasının paslanmaz çelikten üretim yapan sanayi kuruluşlarının ham madde maliyetlerini artıracak olmasından dolayı istihdam kaybının yanı sıra ihracat alanında rekabet güçlerinin azalacağı, sektör paydaşları tarafından ifade edilmektedir. Bu bağlamda; T* • 1. Türkiye'de faaliyet gösteren sanayi kuruluşlarına uygulanan İlave Gümrük Vergisi Ek vergi oranları, firmaların yerli veya yabancı menşeili olmasına göre mi belirlenmektedir? 2. Türkiye'nin mevcut ekonomik koşullarda birçok ürünün üretimi için ithalata bağımlı olduğu dikkate alındığında yabancı firmaların lehine sonuçlanabilecek anti-damping veya ek vergi başvuruları hangi kriterlere göre değerlendirilmek tedir? 3. Ülkemizde fabrika, tesis gibi sanayi kuruluşu açan yabancı firmalar ne tür şartları yerine getirmektedir? 4. Sermayesi ülke dışında olan yabancı firmalarla, yerli firmaların aynı vergi ve gümrük kanunlarına tabii tutulmalarının rekabet açısından izahı nedir? 5. Bakanlığın, damping soruşturma ve ek vergi önlemi kararlarına dair süreçler hangi kriterlere göre şekillenmektedir? 6. Damping soruşturmalarının değerlendirme kriterleri nelerdir? 7. Özellikle paslanmaz çelik sektöründe yaşanan tedirginliğin giderilmesi için ne tür etkili ve somut tedbirler alınacaktır? 8. Yabancı menşeili firmalar, Türkiye'de fiziki anlamda fabrika kurdukları zaman, ülkemizde bulunmayan ham madde ve ürünleri dışarıdan getirdiklerinde mevcut ithalat vergisi şartları uygulanmakta mıdır? 9. Paslanmaz çelik ürünlerinde gümrük vergisi oranlarının artırılması neticesinde paslanmaz çelikten mamul yapan sanayi kuruluşlarının ham madde maliyetlerinin artacak olmasından dolayı istihdam ve ciro kaybının yanı sıra ihracat pazarlarında rekabet güçleri azalmayacak mıdır? Başvurusu yapılmış,olan anti-damping soruşturma talep dosyası soruşturma aşamasına geçilmeden reddedilmezse sıkıntı daha da büyümeyecek mıdır? 10. Yüksek gümrük vergisi uygulamasından avantaj sağlayacak tek bir firmanın yaklaşık 400 kişilik istihdamına karşın, bu süreçten olumsuz etkilenen yaklaşık 40.000 firma ve 800.000 kişiye yaratılan istihdamın olumsuz etkileneceği Ticaret Bakanlığınca dikkate alınmakta mıdır? 11. Birçok firma ek vergi avantajı olmadan ithal edip kar elde ederken bu firmanın zarar etmesinin açıklaması nedir? Firma nasıl ek vergi koydurup üstüne anti-damping soruşturması isteyebilmektedir? Firmaya yönelik bu ve benzeri ayrıcalıklar sağlanacak mıdır? Firmanın kurumlar vergisi ödemesi ne kadardır?
Belge parmak izi ve kaynak

45d641f1334cb912cf1add416d3b0abcff0a07cd6adf73883d4d2f9d39be4ee3

2026-10-13T16:15:07 UTC
Cevap — özgün belgenin ilk sayfası
ÖZGÜN BELGE / 3 SAYFA

Cevap

Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.

Belgenin metnini oku

PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.

TÜRKİYE T.C. YÜZYILI TİCARET BAKANLIĞI Tûsihtl rHİJdııûımoni] Sayı : E-69602026-610-00099582I69 / 1 ÖOOĞ 2^2-3 V 2X32.1, Konu : Soru Önergeleri (7/12920 ve 7/l3923) ^kZ^2o 1Ğ>(i TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA İlgi : a) 11.06.2024 tarihü ve 43452547-120.07.04-E. 1442326 sayıh yazınız, b) 17.07.2024 tarihli ve 43452547-120.07.04-E.1459047 sayılı yazınız. İlgi (a) ve (b)'de kayıtlı yazıları ekinde yer alan, Diyarbakır Milletvekili Sayın Av. Dr. M. Sezgin TANRJKULU tarafından verilen 7/12920 ve 7/13923 sayılı yazılı soru önergelerinin cevabı hazırlanarak ekte sunulmuştur. Bilgilerini ve gereğini arz ederim. Prof. Dr. Ömer BOL AT Bakan Ek: Soru Önergeleri Cevabı (2 Sayfa) Bu belge güvenli elektronik imza ile imzalanmıştır. Belge Doğrulama Kodu: FA9A90DA-26E3-4079-9F95-EE3154CAF184 https://www.turkiye.gov.tr/ticaret-bakanligi-ebys Adres: Üniversiteler Mah.DumlupmarBulvanNo:151 Çankaya/ANKARA Aynntılı bilgi için; miı Faks No: 0312449 13 41 Soru Önergeleri Birimi e-Posta: stratejisoruonergeleri@ticaret.gov.tr İnternet Adresi: www.ticaret.gov.tr M! KEP Adresi: stratejigelistirmebaskanligi@gtb.hs01.kep.tr Telefon No: 03124491331 1/1 T.C. TİCARET BAKANLIĞI Diyarbakır Milletvekili Sayın Av. Dr. M. Sezgin TANRIKULU’na Ait 7/12920 ve 7/13923 Sayüı Yazıh Soru Önergelerine îliüikm Cevaplar: Bakanlığımız görev ve yetki alamna giren hususlar itibarıyla önergelerinize ilişkin cevaplarımıza aşağıda yer verilmiştir: 1-11) Türkiye'de faaliyet gösteren sanayi kuruluşlarına uygulanan İlave Gümrük Vergisi (İGV) ' oranlan, ekonomimize sağladıkları katkı ve istihdam dikkate almarak yerli üreticilerin ithalat baskısma karşı korunması amacıyla yerli ve yabancı menşeli sermayeye sahip kuruluşlar arasmda ayrım yapılmaksızın tatbik edilmektedir. Diğer taraftan, ülkemizde yeterli üretimi olmayan girdi mahiyetindeki eşya için muhtelif sektörlerden gelen talepler değerlendirilmekte olup, İGV oranlan gerekli görüldüğü takdirde iç piyasa ihtiyaçları doğrultusunda güncellenebilmektedir. Paslanmaz çelik sektöründe de ilgih eşyayı girdi olarak kullanan firmalarm talepleri yakından takip edilmekte olup. Gümrük Vergisi ve İGV oranlarmm gerekli görüldüğü takdirde iç piyasa ihtiyaçları doğrultusunda güncellenmesi mümkün bulunmaktadır. Firmalarm İGV konulması/kaldınimasına yönelik başvurulanna ilişkin olarak 14/6/1989 tarihli ve 3577 sayılı İthalatta Haksız Rekabetin Önlenmesi Hakkında Kanun, 20/10/1999 tarihli ve 99/13482 sayılı Bakanlar Kurulu Kararı ile yürürlüğe konulan İthalatta Haksız Rekabetin Önlenmesi Hakkmda Karar ve 30/10/1999 tarihli ve 23861 sayılı Resmî Gazete’de yayımlaıiân İthalatta Haksız Rekabetin Önlenmesi Hakkmda Yönetmelikten oluşan İthalatta Haksız Rekabetin Önlenmesine İlişkin Mevzuatta yerli üretim dalına ilişkin hükümlerde açıkça belirtilmektedir. Haksız rekabet yaratan dampingli ithalatın yerli üretimde neden olduğu zararm bertaraf edilmesi amacıyla damping önlemi alınması için gerekli şartlar. Gümrük Tarifeleri ve Ticai'et Genel Anlaşması (GATT) 1994’ün 6’ncı Maddesinin Uygulanmasma İlişkin Anlaşma (Anti- Damping Anlaşması) ve - İthalatta Haksız Rekabetin Önlenmesine İlişkin Mevzuatta ■ belirtilmektedir. Bakanlık soruşturma sırasında dampingin varlığı, ithalat artışı, yerli üreticilerin ekonomik göstergeleri ve tüm diğer kriterleri göz önünde bulundurarak inceleme yapmaktadır. Dampingli ithalatm haksız rekabet oluşturduğuna yönelik iddiaları içeren şikâyetin incelenmesi ve damping soruşturması süreçleri ise, İthalatta Haksız Rekabetin Önlenmesi Hakkmda Mevzuat uyarınca Bakanlığımız tarafından yürütülmektedir . Soruşturma açılmasına, önlem alınmasına veya soruşturmanın önlemsiz kapatılmasma 3577 sayılı İthalatta Haksız Rekabetin Önlenmesine İlişkin Kanun uyarınca, İthalatta Haksız Rekabeti Değerlendirme Kurulu karar verir. Soruşturmânm başlatılması ile dampinge karşı herhangi bir önlem yürürlüğe konulmamaktadır. Soruşturma sürecinde elde edilen bilgi ve belgelerin incelenmesi neticesinde dampingin varlığı ile yerli üretim daimin bu sebeple zarara uğradığmm tespit edilmesi halinde,' uluslararası kurallar çerçevesinde hesaplanan oranlarda önlem yürürlüğe konulabileceği gibi, ulaşılan bulgulara göre soruşturmalar önlemsiz olarak da kapatılabilmektedir. Yürürlükte bulunan ve İthalat Rejimi Kararı ile belirlenen ithalat vergilerinden bağımsız olarak, İthalatta Haksız Rekabetin Önlenmesi Hakkmda Mevzuat uyarmca yerli üreticilerin haksız rekabet yaratan ithalata yönelik Bakanlığa başvurusu yapma haklan bulunmaktadır. Yerli üreticilerin mevzuat uyarınca temsil şartım sağlayan ve damping ve zarara ilişkin yeterli delilleri içeren başvurularım Bakanlık soruşturma otoritesi olarak incelemekle yükümlüdür. Bununla birlikte, ithalat vergilerinde ise hissedarlığında yurtdışı kaynaklı sermaye bulunan firmalar ile Türkiye merkezli sermayeye sahip firmalar arasmda herhangi bir ayrım bulunmamaktadır. Son olarak, paslanmaz çelikten mamul yapan sanayi kuruluşlarmm ihracat pazarlarmdaki rekabet güçlerine ilişkin olarak bilindiği üzere; ihraç edilecek ürünlerin üretiminde kullanılacak girdilerin ticaret politikası önlemlerine tabi tutulmaksızm, vergisi teminata bağlanmak suretiyle ithal edilmesi ve bu girdilerden üretilen ürünlerin ihracatınm gerçekleşmesini müteakip alınan teminatm iade edilmesi Dahilde İşleme Rejimi (DİR) kapsamında mümkün bulunmaktadır.
Belge parmak izi ve kaynak

30aedb55479841b57913efb73b5d4587f46d0f8454e930117d72f20dcf7f86ee

2026-10-13T16:14:57 UTC

MECLİS’İN AÇIK HAFIZASI
Keşfet

Resmî kaynaklar ↗

Bağımsız arşiv · TBMM’nin resmî sitesi değildir.