 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 2 SAYFA
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
CUmURİYET HALK PARTİSİ
Grup Başkanlığı
Tarih28 Temmu? 2025
CHP
31992
Sayı : 12927
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
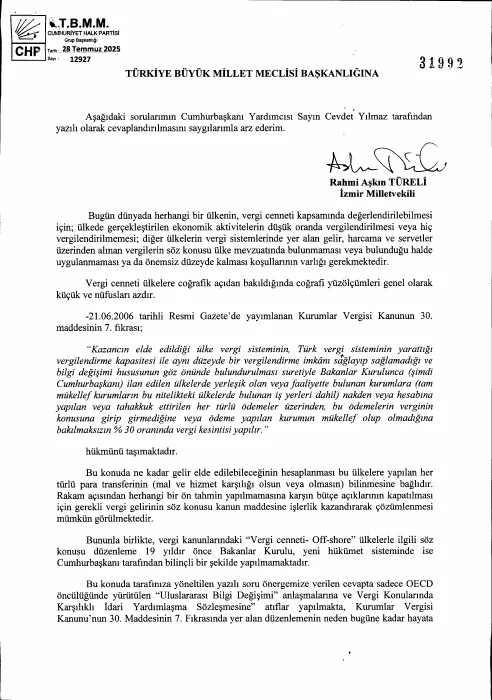
Aşağıdaki sorularımın Cumhurbaşkanı Yardımcısı Sayın Cevdet Yılmaz tarafından
yazılı olarak cevaplandırılmasım saygılarımla arz ederim.
Rahmi Aşkın TÜRELİ
İzmir Milletvekili
Bugün dünyada herhangi bir ülkenin, vergi cenneti kapsamında değerlendirilebilmesi
için; ülkede gerçekleştirilen ekonomik aktivitelerin düşük oranda vergilendirilmesi veya hiç
vergilendirilmemesi; diğer ülkelerin vergi sistemlerinde yer alan gelir, harcama ve servetler
üzerinden alınan vergilerin söz konusu ülke mevzuatında bulunmaması veya bulunduğu halde
uygulanmaması ya da önemsiz düzeyde kalması koşullarımn varlığı gerekmektedir.
Vergi cenneti ülkelere coğrafik açıdan bakıldığında coğrafi yüzölçümleri genel olarak
küçük ve nüflıslan azdır.
-21.06.2006 tarihli Resmi Gazete’de yayımlanan Kurumlar Vergisi Kanunun 30.
maddesinin 7. fıkrası;
“Kazancın elde edildiği ülke vergi sisteminin, Türk vergi sisteminin yarattığı
vergilendirme kapasitesi ile aynı düzeyde bir vergilendirme imkânı sağlayıp sağlamadığı ve
bilgi değişimi hususunun göz önünde bulundurulması suretiyle Bakanlar Kurulunca (şimdi
Cumhurbaşkanı) ilan edilen ülkelerde yerleşik olan veya faaliyette bulunan kuramlara (tam
mükellef kuramların bu nitelikteki ülkelerde bulunan iş yerleri dahil) nakden veya hesabına
yapılan veya tahakkuk ettirilen her türlü ödemeler üzerinden, bu ödemelerin verginin
konusuna girip girmediğine veya ödeme yapılan kurumun mükellef olup olmadığına
bakılmaksızın % 30 oranında vergi kesintisi yapılır.
”
hükmünü taşımaktadır.
Bu konuda ne kadar gelir elde edilebileceğinin hesaplanması bu ülkelere yapılan her
türlü para transferinin (mal ve hizmet karşılığı olsun veya olmasın) bilinmesine bağlıdır.
Rakam açısından herhangi bir ön tahmin yapılmamasına karşın bütçe açıklanmn kapatılması
için gerekli vergi gelirinin söz konusu kanun maddesine işlerlik kazandırarak çözümlenmesi
mümkün görülmektedir.
Bununla birlikte, vergi kanunlarındaki “Vergi cenneti- Off-shore” ülkelerle ilgili söz
konusu düzenleme 19 yıldır önce Bakanlar Kurulu, yeni hükümet sisteminde ise
Cumhurbaşkam tarafından bilinçli bir şekilde yapılmamaktadır.
Bu konuda tarafımza yöneltilen yazılı soru önergemize verilen cevapta sadece OECD
öncülüğünde yürütülen “Uluslararası Bilgi Değişimi” anlaşmalarına ve Vergi Konularında
Karşılıklı İdari Yardımlaşma Sözleşmesine” atıflar yapılmakta. Kurumlar Vergisi
Kanunu’nun 30. Maddesinin 7. Fıkrasında yer alan düzenlemenin neden bugüne kadar hayata
%- 3İ331
geçirilmediğine yamt verilmemekte, söz konusu düzenlemeye ne zaman işlerlik
kazandırılacağı konusunda ise herhangi bir takvim açıklamasında bulunulmamaktadır.
Bu bilgiler ışığında;
1- AKP iktidarı döneminde çıkarılan Kurumlar Vergisi Kanunu’nun 30. maddesinin
7. fıkrasında yer alan vergi cennetleri ile ilgili düzenlemeye 19 yıldır işlerlik
kazandınimamasımn sebebi nedir?
2- Vergi cennetleri ile ilgili düzenlemenin 19 yıldır hayata geçirilmemesininaltında
yatan temel neden sürekli ve yapısal olarak cari işlemler açığı veren ve bu
çerçevede bu açığı finanse etmek için yıllar boyunca sıcak paraya dayalı bir
borçlanma politikası yürüten Türkiye ekonomisinin zarar göreceği tespiti midir?
3- Kamuda mali disiplinin sağlanması ve bütçe açıklanmn daraltılmasının
hedeflendiği bir ortamda bu konuda atılacak bir adımın gelir gereksinimi bulunan
devlet hâzinesi için olumlu olacağını düşünmüyor musunuz?
4- Kurumlar Vergisi Kanunu’nun 30. maddesinin 7. fıkrasında yer alan vergi
cennetleri ile ilgili düzenlemeye ne zaman işlerlik kazandırmayı düşünüyorsunuz?
Belge parmak izi ve kaynak
5c8e0ec3dd340feebdd6ba8f3c6da4c959f9eb9dfeec0791db35070c0a04a93d
2026-10-13T16:32:20 UTC