 MECLİS’İN AÇIK HAFIZASI
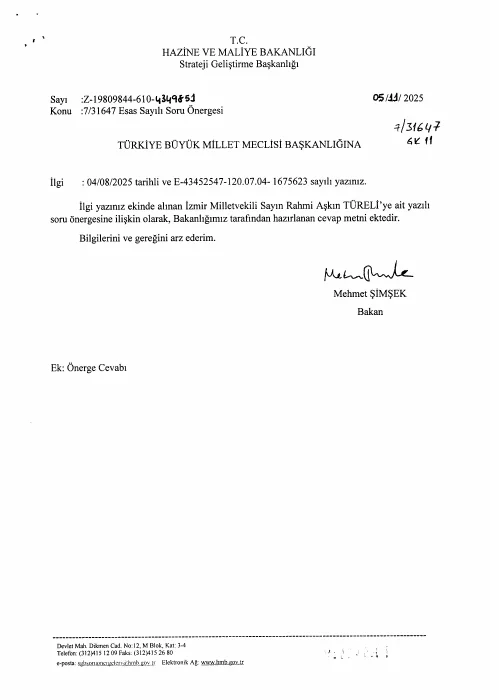
ÖZGÜN BELGE / 2 SAYFA
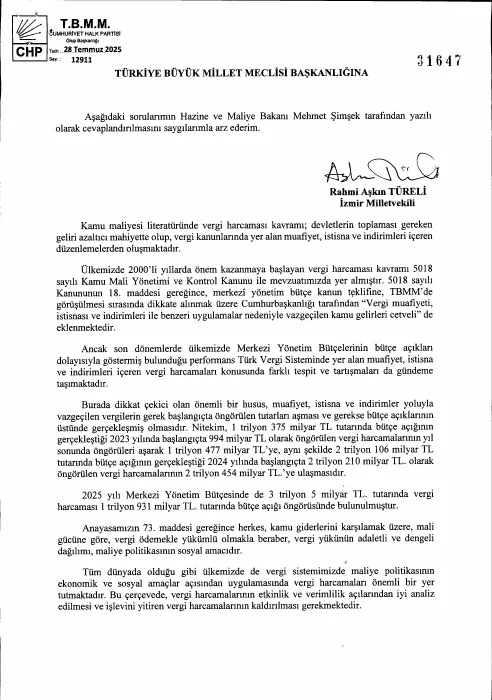
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
T.B.M.M.
Cumhuriyet halk partisi
Grup Başkanlığı
Tarih 28 Temmuz 2025
CHP
say, 12911
31647
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
Aşağıdaki sorulanmın Hazine ve Maliye Bakam Mehmet Şimşek tarafından yazılı
olarak cevaplandırılmasım saygılarımla arz ederim.
Rahmi Aşkın TÜRELİ
İzmir Milletvekili
Kamu mâliyesi literatüründe vergi harcaması kavramı; devletlerin toplaması gereken
geliri azaltıcı mahiyette olup, vergi kanunlarında yer alan muafiyet, istisna ve indirimleri içeren
düzenlemelerden oluşmaktadır.
Ülkemizde 2000’li yıllarda önem kazanmaya başlayan vergi harcaması kavramı 5018
sayılı Kamu Mali Yönetimi ve Kontrol Kanunu ile mevzuatımızda yer almıştır. 5018 sayılı
Kanununun 18. maddesi gereğince, merkezî yönetim bütçe kanun teklifine, TBMM’de
görüşülmesi sırasında dikkate alınmak üzere Cumhurbaşkanlığı tarafından “Vergi muafiyeti,
istisnası ve indirimleri ile benzeri uygulamalar nedeniyle vazgeçilen kamu gelirleri cetveli” de
eklenmektedir.
Ancak son dönemlerde ülkemizde Merkezi Yönetim Bütçelerinin bütçe açıkları
dolayısıyla göstermiş bulunduğu performans Türk Vergi Sisteminde yer alan muafiyet, istisna
ve indirimleri içeren vergi harcamaları konusunda farklı tespit ve tartışmalan da gündeme
taşımaktadır.
Burada dikkat çekici olan önemli bir husus, muafiyet, istisna ve indirimler yoluyla
vazgeçilen vergilerin gerek başlangıçta öngörülen tutarları aşması ve gerekse bütçe açıklarının
üstünde gerçekleşmiş olmasıdır. Nitekim, 1 trilyon 375 milyar TL tutannda bütçe açığının
gerçekleştiği 2023 yılında başlangıçta 994 milyar TL olarak öngörülen vergi harcamalanmn yıl
sonunda öngörüleri aşarak 1 trilyon 477 milyar TL’ye, aym şekilde 2 trilyon 106 milyar TL
tutarında bütçe açığının gerçekleştiği 2024 yılında başlangıçta 2 trilyon 210 milyar TL. olarak
öngörülen vergi harcamalanmn 2 trilyon 454 milyar TL.’ye ulaşmasıdır.
2025 yılı Merkezi Yönetim Bütçesinde de 3 trilyon 5 milyar TL. tutarında vergi
harcaması 1 trilyon 931 milyar TL. tutarında bütçe açığı öngörüsünde bulunulmuştur.
Anayasamızın 73. maddesi gereğince herkes, kamu giderlerini karşılamak üzere, mali
gücüne göre, vergi ödemekle yükümlü olmakla beraber, vergi yükünün adaletli ve dengeli
dağılımı, maliye politikasının sosyal amacıdır.
Tüm dünyada olduğu gibi ülkemizde de vergi sistemimizde maliye politikasımn
ekonomik ve sosyal amaçlar açısından uygulamasında vergi harcamalan önemli bir yer
tutmaktadır. Bu çerçevede, vergi harcamalarının etkinlik ve verimlilik açılanndan iyi analiz
edilmesi ve işlevini yitiren vergi harcamalarının kaldırılması gerekmektedir.
Diğer taraftan, son dönemde AKP iktidan tarafından TBMM’den geçirilen torba kanun
tekliflerinde vergi kanunlarında muafiyet, istisna ve indirimlerin azaltılması yönünde herhangi
bir çahşmamn yapılmadığı, aksine vergi harcamalarını genişleten düzenlemelerin gündeme
getirildiği gözlenmektedir.
Bü tespitlerden hareketle;
1- Vergi harcamalarımn hemen her yıl başlangıçta öngörülen tutarları aşmasının
sebepleri nelerdir?
2- Vergi harcamalanmn bütçe açıklarımn üstünde gerçekleşiyor olmasım nasıl
değerlendiriyorsunuz?
3 - Bakanlığımz bünyesinde vergi kanunlarında yer alan muafiyet, istisna ve indirimlerin
Etki Analizini ortaya koyan çalışmalar mevcut mudur?
4- Bütçe açığımn artma eğiliminde olduğu bir dönemde vergi harcamalanm azaltma
5- TBMM’de son dönemde yasalaşan bazı kanun tekliflerindeki vergi harcamalarını
artırma yönündeki düzenlemeler konusunda Bakanlığınızın görüşüne başvurulmuş
mudur? Bu düzenlemeleri doğru buluyor musunuz?
6- Vergi kanunlannda çok sayıda bulunan muafiyet, istisna ve indirimlerin bir zaman
planlaması dahilinde azaltılması konusunda bir girişimde bulunacak mısımz?
7- Orta gelir tuzağından çıkış sağlayamamış, küresel değer zincirlerindeki yerini
derinleştirerek yenilikçi faaliyetler ve yüksek düzeyde teknoloji üreten ülkeler
grubuna geçiş yapamamış olan, bu kısır döngü içerisinde patinaj yapan ülke
ekonomisinin farklı bir büyüme ve kalkınma patikasına çekilmesi için vergi
harcamaları ve diğer teşvik mekanizmaları konusunda bir çalışma yaptırmayı
düşünüyor musunuz?
Belge parmak izi ve kaynak
3f8ebabc1e61f5028edc73bf312e733d98ce2381f8a520148fa55f16eb372573
2026-10-13T16:56:51 UTC