 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 3 SAYFA
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
HALKLARIN EŞİTLİK VE DEMOKRASİ PARTİSİ
GRUP BAŞKANLIĞI
Vs y
V 'ü
Sa„:
-SqÎp^ Tatili; .Q.5.1..te.'-2J!X^ .17394
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
Aşağıdaki soralanmm, Milli Eğitim Bakanı Yusuf Tekin tarafından Anayasanın 98 ve İç
Tüzüğün 96. ve 99. Maddeleri gereğince yazılı olarak cevaplandırılmasını arz ederim.
Öznur Bartin
Hakkâri Milletvekili
Kırıkkale Üniversitesi 2023 Yılı Sayıştay Düzenlilik Denetim Raporu, Kamu Zararı ve
Bulgular:
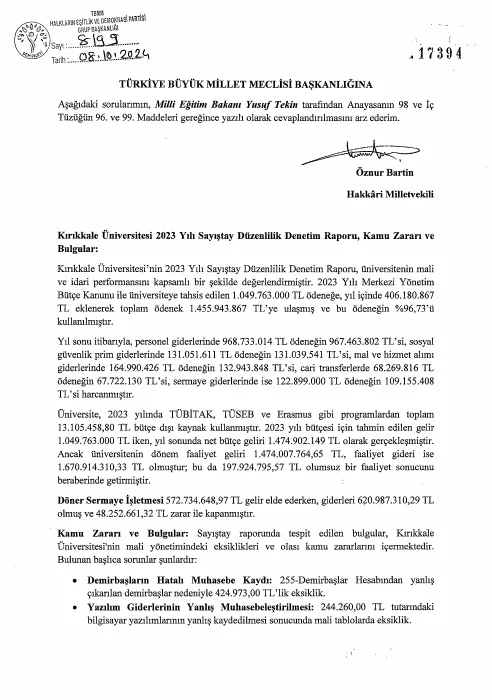
Kırıkkale Üniversitesi’nin 2023 Yılı Sayıştay Düzenlilik Denetim Raporu, üniversitenin mali
ve idari performansım kapsamlı bir şekilde değerlendirmiştir. 2023 Yılı Merkezi Yönetim
Bütçe Kanunu ile üniversiteye tahsis edilen 1.049.763.000 TL ödeneğe, yıl içinde 406.180.867
TL eklenerek toplam ödenek 1.455.943.867 TL’ye ulaşmış ve bu ödeneğin %96,73’ü
kullamimıştır.
Yıl sonu itibarıyla, personel giderlerinde 968.733.014 TL ödeneğin 967.463.802 TL’si, sosyal
güvenlik prim giderlerinde 131.051.611 TL ödeneğin 131.039.541 TL’si, mal ve hizmet alımı
giderlerinde 164.990.426 TL ödeneğin 132.943.848 TL’si, cari transferlerde 68.269.816 TL
ödeneğin 67.722.130 TL’si, sermaye giderlerinde ise 122.899.000 TL ödeneğin 109.155.408
TL’si harcanmıştır.
Üniversite, 2023 yılında TÜBİTAK, TÜSEB ve Erasmus gibi programlardan toplam
13.105.458,80 TL bütçe dışı kaynak kullanmıştır. 2023 yılı bütçesi için tahmin edilen gelir
1.049.763.000 TL iken, yıl sonunda net bütçe geliri 1.474.902.149 TL olarak gerçekleşmiştir.
Ancak üniversitenin dönem faaliyet geliri 1.474.007.764,65 TL, faaliyet gideri ise
1.670.914.310,33 TL olmuştur; bu da 197.924.795,57 TL olumsuz bir faaliyet sonucunu
beraberinde getirmiştir.
Döner Sermaye İşletmesi 572.734.648,97 TL gelir elde ederken, giderleri 620.987.310,29 TL
olmuş ve 48.252.661,32 TL zarar ile kapanmıştır.
Kamu Zararı ve raponmda tespit edilen bulgular, Kırıkkale
Bulgular: Sayıştay
Üniversitesi'nin mali yönetimindeki eksiklikleri ve olası kamu zararlarım içermektedir.
Bulunan başlıca sorunlar şunlardır:
• Demirbaşların Hatalı Muhasebe Kaydı: 255-Demirbaşlar Hesabından yanlış
çıkanlan demirbaşlar nedeniyle 424.973,00 TL’lik eksiklik.
• Yazılım Giderlerinin Yanlış Muhasebeleştirilmesi: 244.260,00 TL tutarındaki
bilgisayar yazıhmlanmn yanlış kaydedilmesi sonucımda mali tablolarda eksiklik.
• Taşınmazların Cins Tashihlerinin Yapılmaması: Tapu kayıtlarında cins tashihlerinin
yapılmaması.
• Taşınmaz Gelirlerinin Tahsilatında Eksiklik: 28.600,00 TL tahsilat eksikliği.
• Yatırım Giderlerinde Doğru Muhasebeleştirilmemesi: 17.837,00 TL tutarında
giderin yanlış kaydedilmesi.
• Döner Sermaye İşletmesi Zararı: 48.252.661,32 TL zararla kapanması.
• Yetersiz İç Denetim: İç denetim süreçlerinde yetersizlik ve eksiklikler.
Bu bulgular, mali ve idari süreçlerdeki eksikliklerin, kaynakların etkin kullammı ve muhasebe
süreçlerinin doğruluğu konularında daha fazla dikkat ve özen gösterilmesi gerektiğini
göstermektedir. Kırıkkale Üniversitesi'nin mali yönetimindeki sorunların çözümü ve benzer
durumlann diğer üniversitelerde de yaşanmaması için gerekli önlemlerin alınması büyük önem
taşımaktadır.
Bu bağlamda;
1. 2023 Yılı Sayıştay Düzenlilik Denetim Raporu’na göre, Kırıkkale Üniversitesi’nin 255-
Demirbaşlar Hesabından yanlış çıkarılan demirbaşlar nedeniyle 424.973,00 TL’lik bir
eksiklik tespit edilmiştir. Bu eksikliğin sebepleri hakkında bilgi verebilir misiniz?
Benzer durumlarm tekrarlanmaması için alınacak önlemler nelerdir?
2. Raporda, 244.260,00 TL tutarındaki bilgisayar yazılımlanmn yanlış kaydedilmesi
sonucunda mali tablolarda eksiklikler yaşandığı belirtilmiştir. Bu durumun mali
raporlamalara olan etkisi nedir? Bu tür hataların önlenmesi amacıyla alınacak tedbirler
nelerdir?
3. Tapu kayıtlarmda cins tashihlerinin yapılmaması, Kınkkale Üniversitesi’nin mülk
yönetiminde önemli bir sorun teşkil etmektedir. Bu konuya ilişkin Bakanlığınızın
değerlendirmesi nedir? Cins tashihlerinin yapılmaması durumunda karşılaşılabilecek
olumsuz sonuçlar nelerdir?
4. 2023 yılı itibarıyla, üniversitenin taşınmaz gelirlerinin tahsilatında 28.600,00 TLTik bir
eksiklik tespit edilmiştir. Bu tahsilat eksikliğinin sebepleri hakkmda bilgi alabilir miyiz?
Bakanlığımz, üniversitelerin gelir tahsilat süreçlerinin etkinliğini artırmak için ne tür
önlemler almaktadır?
5. Yatırım giderlerinin muhasebeleştirilmesinde 17.837,00 TL tutarında bir yanlış
kaydetme yaşanmıştır. Bu durum, mali raporlamalarm doğruluğunu etkilemekte ve
güvenilirliğini sorgulatmaktadır. Bu konuyla ilgili Bakanlığımzm çözüm önerileri
nelerdir? Yanlış kayıtların önüne geçmek için nasıl bir yol izlenmesi hedeflenmektedir?
6. Kınkkale Üniversitesi’nin Döner Sermaye İşletmesi, 48.252.661,32 TL zarar ile
kapanmıştır. Bu zarann sebepleri üzerine Bakanlığımzm bir değerlendirmesi var mıdır?
Döner sermaye işletmelerinin daha etkin yönetimi için alınacak önlemler nelerdir?
7. İç denetim süreçlerinde yetersizlik ve eksiklikler olduğu raporda vurgulanmıştır. Bu
durum, mali yönetimi olumsuz yönde etkilemektedir. Bakanlığınız, iç denetim
mekanizmalarmm güçlendirilmesi için ne tür çalışmalar yapmaktadır? İç denetim
süreçlerinin daha etkin hale getirilmesi için önerileriniz nelerdir?
8. 2023 Yılı Merkezi Yönetim Bütçe Kanunu ile Kırıkkale Üniversitesi’ne tahsis edilen
toplam 1.455.943.867 TL ödeneğin %96,73’ünün kullanılması, mali yönetim açısından
yeterli bir performansı göstermekte midir? Bu durum, üniversitenin mali yönetimindeki
etkinlik düzeyi hakkmda ne tür çıkarımlar yapılmasma olanak sağlamaktadır?
9. Üniversitenin dönem faaliyet geliri 1.474.007.764,65 TL, faaliyet gideri ise
1.670.914.310,33 TL olmuştur. Bu durum, 197.924.795,57 TL’lik olumsuz bir faaliyet
sonucunu beraberinde getirmiştir. Bu tür bir mali tablo, Kırıkkale Üniversitesi’nin
sürdürülebilirliği açısından ne tür riskler içermektedir?
10. Sayıştay raporunda tespit edilen mali yönetim eksikliklerini n, diğer üniversitelerde
yaşanmaması için alınacak önlemler nelerdir? Bu konudaki önerileriniz ve uygulanacak
stratejiler nelerdir?
Belge parmak izi ve kaynak
b023546ffda0ee442a422311a2a36b0a0d468a34bfe30511ab6268b28bc2bd2b
2026-10-13T16:38:26 UTC