 MECLİS’İN AÇIK HAFIZASI
ÖZGÜN BELGE / 1 SAYFA
Yazılı Soru Önergesinin Metni
Kaynak belgenin yerel kopyası; SHA-256 ile doğrulanabilir.
Belgenin metnini oku
PDF’den çıkarılan metin. Satır düzeni özgün belgeyle farklılık gösterebilir; kontrol için PDF’yi açın.
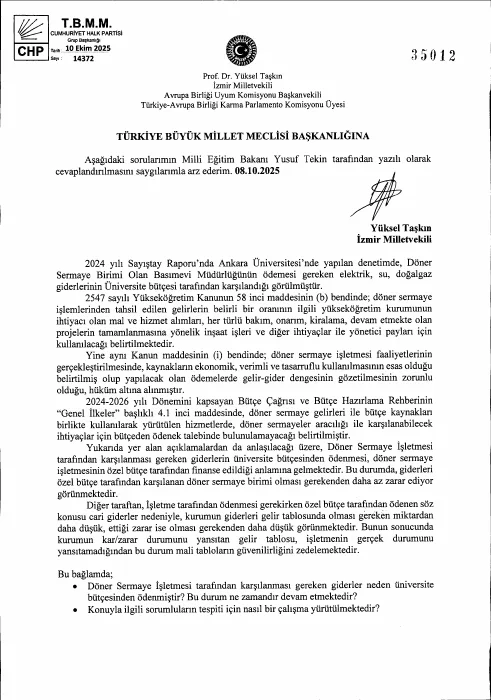
T.B.M.M.
CUMHURİYET HALK PARTİSİ
Grup Başkanlığı
CHP Tarih ipEk|m2p25
Sayı : 14372 3 50 1 2
Prof. Dr. Yüksel Taşkın
İzmir Milletvekili
Avrupa Birliği Uyum Komisyonu Başkanvekili
Türkiye-Avrupa Birliği Karma Parlamento Komisyonu Üyesi
TÜRKİYE BÜYÜK MİLLET MECLİSİ BAŞKANLIĞINA
Aşağıdaki sorularımın Milli Eğitim Bakam Yusuf Tekin tarafından yazılı olarak
cevaplandınimasmı saygılarımla arz ederim. 08.10.2025
Yüksel Taşkın
İzmir Milletvekili
2024 yılı Sayıştay Raporu’nda Ankara Üniversitesi’nde yapılan denetimde, Döner
Sermaye Birimi Olan Basımevi Müdürlüğünün ödemesi gereken elektrik, su, doğalgaz
giderlerinin Üniversite bütçesi tarafından karşılandığı görülmüştür.
2547 sayılı Yükseköğretim Kanunun 58 inci maddesinin (b) bendinde; döner sermaye
işlemlerinden tahsil edilen gelirlerin belirli bir oramnm ilgili yükseköğretim kurumunun
ihtiyacı olan mal ve hizmet alımları, her türlü bakım, onarım, kiralama, devam etmekte olan
projelerin tamamlanmasına yönelik inşaat işleri ve diğer ihtiyaçlar ile yönetici paylan için
kullanılacağı belirtilmektedir.
Yine aynı Kanun maddesinin (i) bendinde; döner sermaye işletmesi faaliyetlerinin
gerçekleştirilmesinde, kaynaklann ekonomik, verimli ve tasarruflu kullamimasmm esas olduğu
belirtilmiş olup yapılacak olan ödemelerde gelir-gider dengesinin gözetilmesinin zorunlu
olduğu, hüküm altına alınmıştır.
2024-2026 yılı Dönemini kapsayan Bütçe Çağrısı ve Bütçe Hazırlama Rehberinin
“Genel İlkeler” başlıklı 4.1 inci maddesinde, döner sermaye gelirleri ile bütçe kaynakları
birlikte kullanılarak yürütülen hizmetlerde, döner sermayeler aracılığı ile karşılanabilecek
ihtiyaçlar için bütçeden ödenek talebinde bulunulamayacağı belirtilmiştir.
Yukanda yer alan açıklamalardan da anlaşılacağı üzere. Döner Sermaye İşletmesi
tarafından karşılanması gereken giderlerin üniversite bütçesinden ödenmesi, döner sermaye
işletmesinin özel bütçe tarafından finanse edildiği anlamına gelmektedir. Bu durumda, giderleri
özel bütçe tarafından karşılanan döner sermaye birimi olması gerekenden daha az zarar ediyor
görünmektedir.
Diğer taraftan, İşletme tarafından ödenmesi gerekirken özel bütçe tarafından ödenen söz
konusu cari giderler nedeniyle, kurumun giderleri gelir tablosunda olması gereken miktardan
daha düşük, ettiği zarar ise olması gerekenden daha düşük görünmektedir. Bunun sonucunda
kurumun kar/zarar durumunu yansıtan gelir tablosu, işletmenin gerçek durumunu
yansıtamadığından bu durum mali tablolann güvenilirliğini zedelemektedir.
Bu bağlamda;
• Döner Sermaye İşletmesi tarafından karşılanması gereken giderler neden üniversite
bütçesinden ödenmiştir? Bu durum ne zamandır devam etmektedir?
• Konuyla ilgili sorumluların tespiti için nasıl bir çalışma yürütülmektedir?
Belge parmak izi ve kaynak
51abf2b680cfd6a23f5eb731b7b7c4e615b760b1778712c645a89a447423cb9e
2026-10-09T20:56:49 UTC